
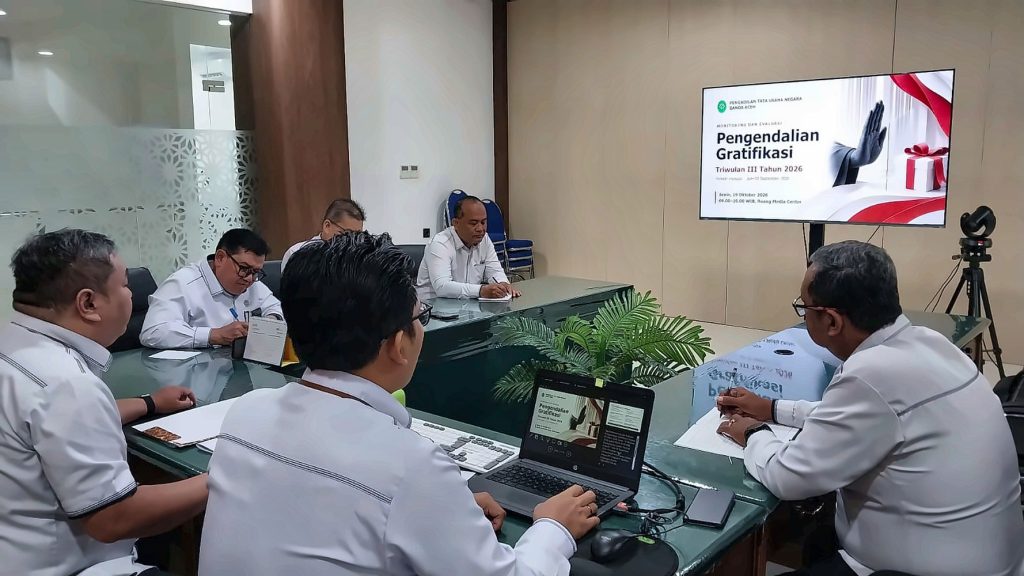
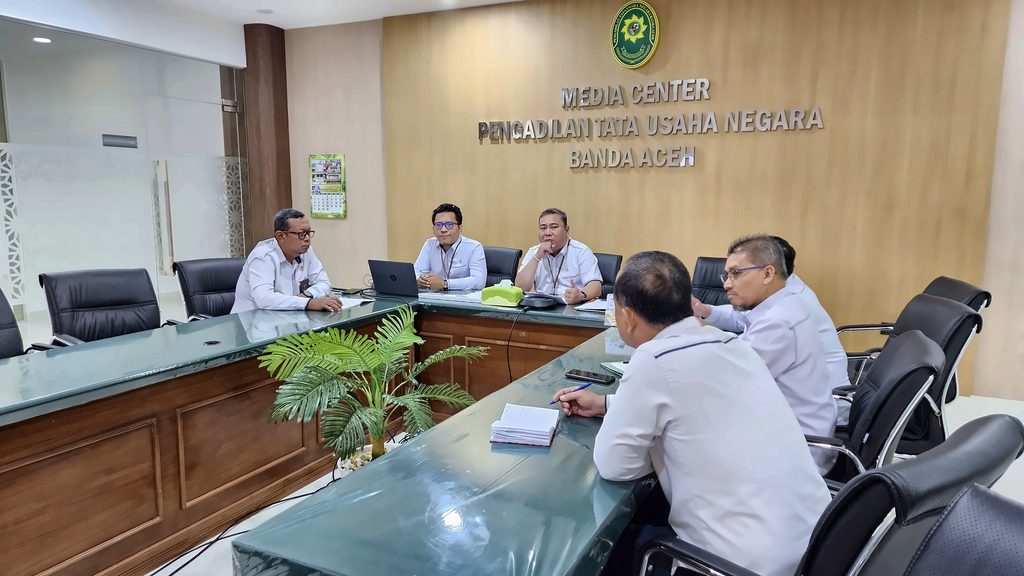
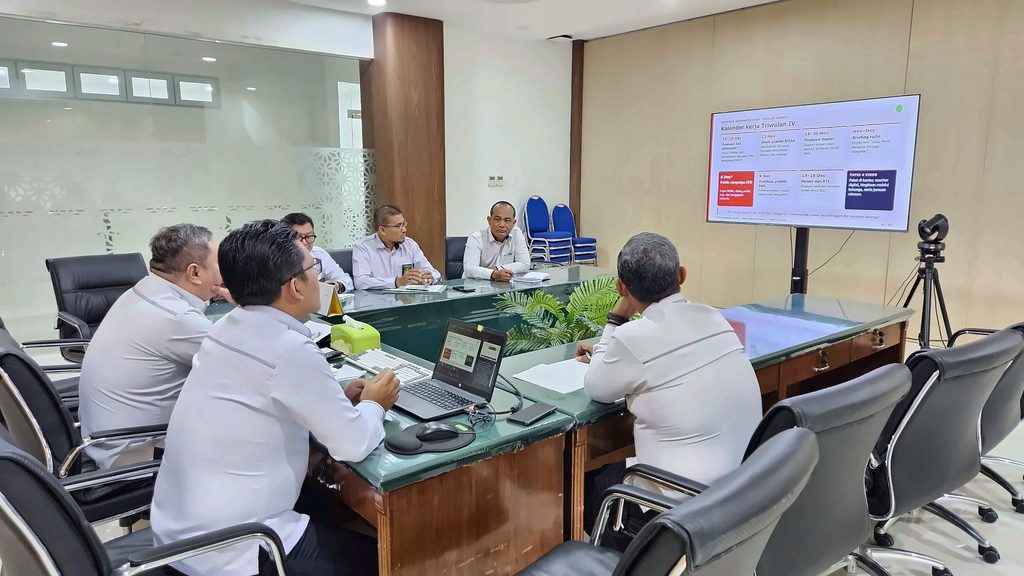
BANDA ACEH – Pengendalian gratifikasi tidak cukup dinilai dari ada atau tidaknya laporan. Setiap peristiwa perlu dapat ditelusuri sejak pemberian dikenali, ditolak atau dilaporkan, dicatat dalam register, sampai tindak lanjutnya dibuktikan. Cara pandang itu menjadi fokus Monitoring dan Evaluasi Pengendalian Gratifikasi Triwulan III Tahun 2026 yang diselenggarakan Unit Pengendalian Gratifikasi (UPG) Tingkat III Pengadilan Tata Usaha Negara Banda Aceh di Ruang Media Center, Senin, 19 Oktober 2026.
Monev mencakup pelaksanaan tugas UPG dan pemenuhan eviden untuk periode 1 Juli sampai 30 September 2026. Evaluasi ini merujuk Keputusan Ketua PTUN Banda Aceh Nomor 835/KPTUN.W1-TUN3/SK.PW1.1/VIII/2026 tentang Pembentukan UPG, yang ditetapkan pada 3 Agustus 2026. Periode penilaian telah dimulai sebelum keputusan itu terbit sehingga kesinambungan data dan tanggung jawab sejak awal Juli menjadi salah satu hal yang perlu ditelusuri. Catatan dari periode sebelum pembentukan UPG perlu tersambung dengan register dan pengelolaan setelah tim ditetapkan.
Kerangka tersebut sejalan dengan Petunjuk Teknis Pelaksanaan Pengendalian Gratifikasi di lingkungan Mahkamah Agung dan badan peradilan di bawahnya, yang ditetapkan melalui Keputusan Kepala Badan Pengawasan Mahkamah Agung Nomor 29/BP/SK.PW1/V/2025. UPG Tingkat III bertugas menerima, menganalisis, dan mengadministrasikan laporan penerimaan maupun penolakan gratifikasi, mendampingi pelaporan mandiri melalui GOL KPK, melakukan sosialisasi dan pemantauan, serta menyampaikan laporan pelaksanaan kepada UPG Tingkat II.
Menguji Jejak Laporan Bukan Hanya Isi Register
Monev atas laporan penerimaan diarahkan untuk mencocokkan keterangan hakim dan aparatur dengan catatan atasan, register UPG, bukti pelaporan melalui Gratifikasi Online (GOL) KPK, serta sumber relevan lainnya. Pemeriksaan mencakup kelengkapan identitas, waktu dan tempat penerimaan, hubungan kedinasan, uraian objek, perkiraan nilai, dan dokumen pendukung. Informasi dari beberapa kanal juga perlu dipadankan agar satu peristiwa tidak tercatat berulang dan setiap laporan memiliki nomor referensi serta status penanganan yang jelas.
Pencatatan tidak berhenti pada pengumpulan formulir. Analisis perlu melihat hubungan pemberian dengan jabatan, siapa pemberinya, bentuk pemberian, keadaan saat diterima, dan kewajiban yang melekat pada penerima. Unsur-unsur itu membantu memastikan laporan diteruskan melalui jalur yang tepat dan tidak disimpulkan hanya dari jenis barang atau nilainya. UPG menata serta memantau laporan, sedangkan penetapan status kepemilikan objek mengikuti kewenangan Komisi Pemberantasan Korupsi (KPK).
Juknis Mahkamah Agung mengatur pelaporan atas penerimaan maupun penolakan gratifikasi. Karena itu, monev juga menelusuri kecocokan laporan penolakan dengan kronologi dan bukti yang tersedia serta catatan dari atasan, PTSP, kepaniteraan, pengadaan, atau kanal pengaduan yang relevan. Apabila rekap mencatat nihil, dasar pemeriksaannya perlu menjelaskan sumber yang diperiksa, petugas yang melakukan pengecekan, periode pemeriksaan, dan cara hasilnya divalidasi. Status nihil dengan demikian menjadi kesimpulan yang ditopang pemeriksaan, bukan sekadar kolom kosong.
Pendampingan GOL Harus Berujung Bukti Pengiriman
Pendampingan pelaporan mandiri melalui GOL KPK dinilai dari rangkaian prosesnya. Petugas dapat membantu pelapor menata kronologi, memeriksa kelengkapan data, mengenali dokumen pendukung, dan mengakses kanal pelaporan. Namun, bukti konsultasi saja belum menunjukkan bahwa laporan telah dikirim. Register perlu memuat nomor dan tanggal laporan, bukti pengiriman, status terakhir, permintaan kelengkapan dari KPK, serta tindak lanjut yang dilakukan.
Untuk gratifikasi yang wajib dilaporkan, batas penyampaian kepada KPK adalah paling lambat 30 hari kerja sejak penerimaan. Apabila laporan dikembalikan untuk dilengkapi, Peraturan KPK Nomor 1 Tahun 2026 sebagai perubahan atas Peraturan KPK Nomor 2 Tahun 2019 mengatur pelengkapan paling lama 20 hari kerja sejak laporan disampaikan kembali kepada pelapor. Karena itu, pendampingan perlu membantu pelapor menjaga tenggat dan menyimpan bukti setiap tahap, tanpa mengambil alih kewajiban pelaporan mandiri.
Barang Titipan Memerlukan Pengamanan Fisik dan Administratif
Ketika suatu objek dititipkan untuk menunggu penetapan status, pengendaliannya tidak hanya administratif. Monev menelaah kesesuaian barang dengan laporan, penerbitan tanda terima, nomor register, uraian dan kondisi objek, perkiraan nilai, dokumentasi foto, tempat penyimpanan, petugas yang memiliki akses, serta catatan pemeriksaan berkala. Jika objek berpindah atau diserahkan setelah ada keputusan, dokumen serah terima dan bukti tindak lanjut harus tersimpan dalam satu rangkaian.
Untuk makanan atau minuman yang mudah rusak, Pembahasan evaluasi turut memeriksa penyaluran bagi kemanfaatan sosial dan dokumentasi pelaporannya sesuai ketentuan. Pengaturan ini menuntut pencatatan yang cukup untuk menjelaskan apa yang diterima, kapan disalurkan, kepada siapa, dan siapa yang mengadministrasikannya. Ketertelusuran penting agar pengelolaan barang tidak bergantung pada ingatan petugas atau keterangan lisan.
Pengendalian Diuji pada Proses yang Rentan
Evaluasi juga diarahkan pada proses layanan dan kegiatan yang dapat menghadirkan risiko pemberian. Pembahasan monev mencakup hubungan dengan pihak berperkara dan perantara, pelayanan PTSP dan kepaniteraan, pengadaan serta pembayaran, maupun fasilitas perjalanan dan penugasan. Pengujian dapat menelusuri bagaimana petugas merespons bingkisan atau imbalan, permintaan prioritas layanan, fasilitas dari penyedia, maupun pembiayaan yang tidak sesuai dasar penugasan.
Tujuan pengujian bukan sekadar mencari dokumen yang tersedia. Catatan uji petik perlu menghubungkan sampel yang diperiksa dengan pemilik proses, pengendalian yang berjalan, kelemahan yang ditemukan bila ada, tindakan koreksi, dan risiko yang masih tersisa. Rumusan tersebut membantu pimpinan menentukan apakah prosedur perlu diperbaiki, sosialisasi diperkuat, atau pengawasan pada proses tertentu ditingkatkan.
Dari Sosialisasi Menuju Perbaikan yang Terukur
Sosialisasi internal dan eksternal dinilai dari jangkauan dan pemahaman sasaran, tidak hanya dari terselenggaranya kegiatan. Materi perlu menjelaskan larangan pemberian, langkah ketika menerima pemberian, pelaporan melalui UPG atau GOL KPK, serta kanal pengaduan untuk dugaan pelanggaran. Contoh seperti amplop setelah layanan, bingkisan dari pihak berperkara, transfer yang telanjur diterima, ucapan terima kasih non-uang, atau fasilitas transport dapat digunakan untuk menguji apakah peserta memahami tindakan yang harus diambil.
Agar dapat ditindaklanjuti, setiap rekomendasi perlu menjelaskan masalah, tindakan perbaikan, penanggung jawab, tenggat, bukti hasil, dan pihak yang memverifikasi. Monev juga mencakup evaluasi laporan periodik kepada UPG Tingkat II, termasuk rekap penerimaan dan penolakan, kendala, efektivitas pengendalian, pemetaan proses rawan, serta bukti penyampaian. Berdasarkan petunjuk teknis Mahkamah Agung, laporan tahunan UPG Tingkat III pada Satuan Kerja Tingkat Pertama untuk periode 2026 disampaikan kepada UPG Tingkat II paling lambat 5 Januari 2027.
Agenda monev juga mengaitkan evaluasi Triwulan III dengan persiapan internalisasi dan public campaign pada Triwulan IV. Persiapannya mencakup sasaran dan materi, pembagian tugas, media publikasi dan kanal pelaporan, serta pemeriksaan kesiapan pelaksanaan. Kebutuhan penguatan yang teridentifikasi dalam evaluasi dapat menjadi dasar untuk menyusun edukasi yang lebih tepat sasaran.
Melalui monev ini, pengendalian gratifikasi ditempatkan sebagai rangkaian kerja yang harus dapat diperiksa dari awal hingga akhir. Rangkaian itu mencakup upaya mengenali risiko, menolak atau melaporkan pemberian, mengamankan objek bila diperlukan dan ada laporan kepada UPG Tingkat III, menjaga data, dan memastikan tindak lanjut selesai. Ukuran akuntabilitasnya bukan banyaknya berkas, melainkan kejelasan peristiwa, ketepatan penanganan, dan bukti bahwa perbaikan benar-benar dilaksanakan.
Untuk Mendapatkan Berita Terbaru Suara BSDK, Follow Channel WhatsApp: SUARABSDKMARI