
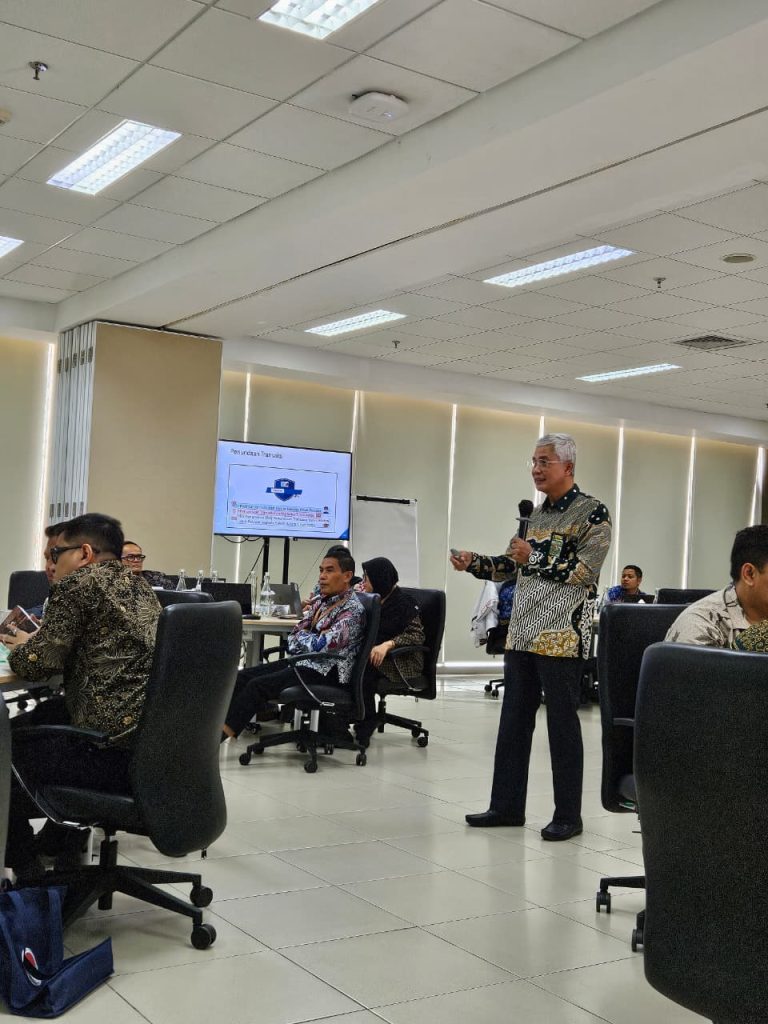
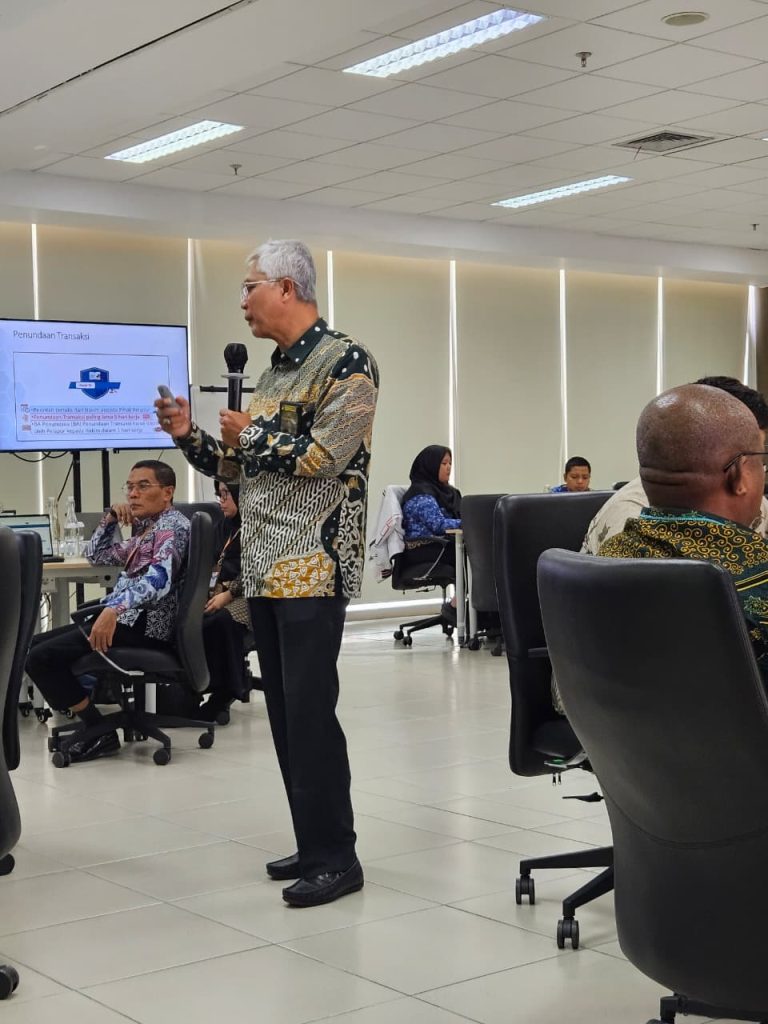
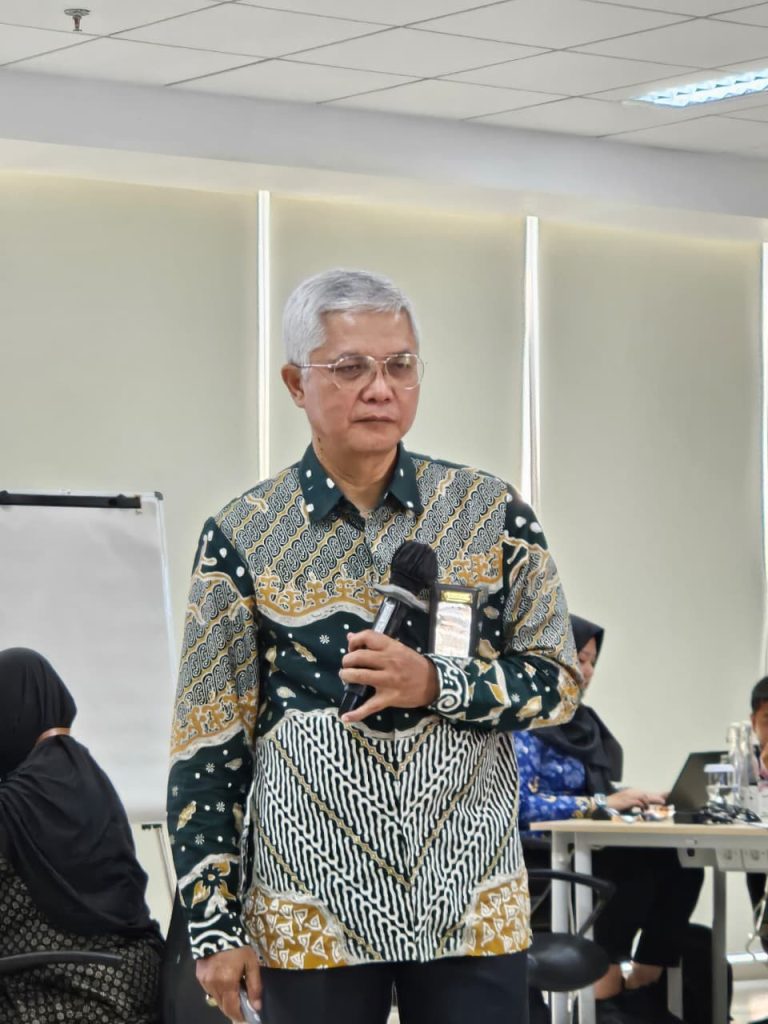
Hari ke 3 masih dari Pelatihan TPPU, peserta diajak memahami perkara tindak pidana pencucian uang (TPPU) bukan sekadar menguasai bunyi pasal. Diperlukan kecermatan membaca aliran dana, menilai hubungan antarbukti, dan menyusun pertimbangan hukum yang dapat dipertanggungjawabkan. Persoalan-persoalan itulah yang menjadi benang merah dalam Pelatihan Pemeriksaan Perkara TPPU di Pusdiklat APU PPT pada 17 September 2026, dengan narasumber R. Heru Wibowo Sukaten, S.H., M.H., Hakim Tinggi Yustisial BSDK Mahkamah Agung RI.
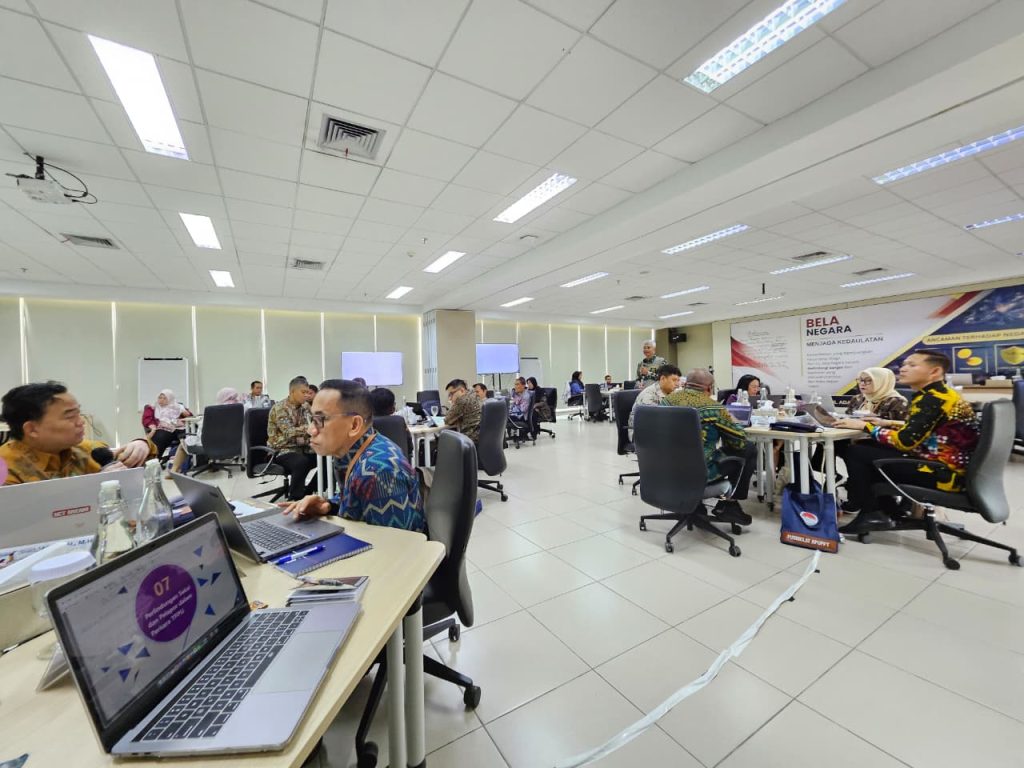
Suasana kelas berlangsung hidup. Para peserta mengikuti pembahasan dengan sangat antusias, sementara sesi tanya jawab menghadirkan diskusi yang interaktif dan mencerahkan. Materi yang sarat persoalan hukum tidak berhenti sebagai paparan satu arah, melainkan menjadi ruang untuk memperdalam pemahaman tentang tantangan pemeriksaan perkara TPPU.
Sebagai praktisi hakim senior yang juga merupakan anggota berbagai Kelompok Kerja (Pokja) Mahkamah Agung, Heru menunjukkan penguasaan yang kuat terhadap dinamika penanganan perkara tersebut. Pemahamannya tidak hanya menyentuh kerangka normatif, tetapi juga konteks penerapannya di persidangan. Perpaduan pengalaman praktik dan penguasaan materi inilah yang membuat pembahasan terasa dekat dengan persoalan nyata penegakan hukum.
Dari Keterpaduan Penegakan Hukum hingga Perlindungan Hak
Paparan diawali dengan pembahasan Sistem Peradilan Pidana Terpadu. Penanganan perkara diposisikan sebagai rangkaian proses yang saling terhubung, bukan pekerjaan yang berdiri sendiri pada setiap lembaga. Kepolisian, kejaksaan, pengadilan, lembaga pemasyarakatan, dan advokat memiliki fungsi berbeda, tetapi berada dalam satu sistem yang memerlukan koordinasi serta penghormatan terhadap batas kewenangan masing-masing.
Kerangka tersebut menjadi penting ketika pembahasan beralih pada praperadilan. Dalam materi yang disampaikan, pengujian tindakan aparat tidak ditempatkan semata-mata sebagai pemeriksaan kelengkapan prosedur. Perhatian juga diarahkan pada keabsahan penggunaan kewenangan dan perlindungan hak. Dengan demikian, efektivitas pemberantasan pencucian uang tetap harus berjalan bersama prinsip proses hukum yang adil.
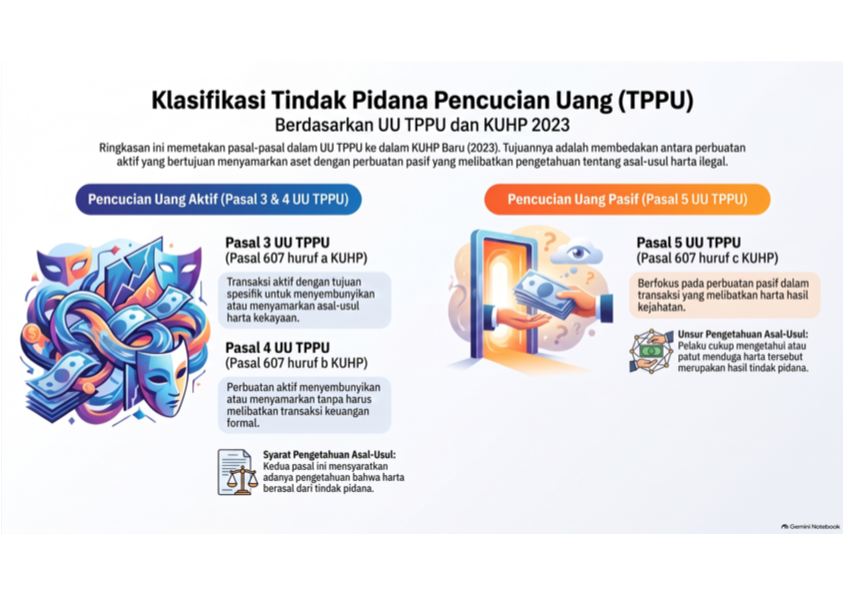
Pembahasan kemudian menjangkau persoalan pemeriksaan di persidangan, mulai dari kewenangan mengadili dan penahanan hingga pemeriksaan tanpa kehadiran terdakwa dalam kondisi yang diatur undang-undang. Cakupan ini memperlihatkan bahwa kecakapan menangani perkara TPPU memerlukan penguasaan hukum materiil sekaligus ketelitian menerapkan hukum acara. Hal menarik dari paparan narasumber adalah juga membekali peserta bagaimana menilai karakter dari bunyi Pasal 3, 4 dan 5 UU TPPU.
Memahami Hubungan TPPU dan Tindak Pidana Asal
Salah satu persoalan penting dalam materi adalah hubungan antara TPPU dan tindak pidana asal. Apakah pemeriksaan pencucian uang harus selalu menunggu perkara asal diputus terlebih dahulu?
Paparan menguraikan bahwa Pasal 69 Undang-Undang Nomor 8 Tahun 2010 memungkinkan penyidikan, penuntutan, dan pemeriksaan TPPU tanpa kewajiban membuktikan terlebih dahulu tindak pidana asalnya. Namun, hal ini bukan berarti asal-usul kriminal harta kekayaan dapat diabaikan dalam pembuktian perkara TPPU. Hubungan harta dengan hasil tindak pidana tetap menjadi persoalan yang harus diterangkan melalui pembuktian. Terkait adanya Putusan MK No. 77/PUU-XII/2014 diperoleh intisari yaitu TPPU adalah tindak pidana yang berdiri sendiri (independent crime), Tidak diperlukan terlebih dahulu putusan bersalah terhadap tindak pidana asal, cukup dibuktikan bahwa harta kekayaan berasal dari suatu tindak pidana. Dari intisari ini jelas meskipun tidak diperlukan adanya putusan tindak pidana asal namun harus tetap dibuktikan bahwa harta kekayaan yang dicurigai itu memang berasal dari suatu tindak pidana.
Pemateri juga membandingkan penanganan secara gabungan dengan penanganan TPPU secara tersendiri. Masing-masing memiliki manfaat dan tantangan, terutama berkaitan dengan kesiapan bukti, kompleksitas transaksi, serta risiko hilangnya aset. Pembahasan tersebut memperlihatkan bahwa pilihan penanganan perkara perlu mempertimbangkan kondisi faktual, bukan semata-mata mengikuti pola yang sama untuk setiap kasus.
Menelusuri Dana, Membangun Pembuktian
Pada bagian pembuktian, perhatian diarahkan pada cara menghubungkan informasi transaksi dengan alat bukti yang dapat diuji di persidangan. Persoalannya bukan hanya menemukan adanya pergerakan uang, tetapi juga menjelaskan siapa yang mengendalikan transaksi, bagaimana dana dialihkan, dan apa kaitannya dengan perbuatan yang didakwakan.
Dalam paparan, Laporan Hasil Analisis (LHA) dari Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) ditempatkan sebagai informasi intelijen keuangan yang perlu ditindaklanjuti untuk membangun pembuktian. Rekening koran, dokumen pembukaan rekening, bukti transfer, keterangan pihak terkait, dan jejak transaksi elektronik menjadi contoh bahan yang dapat ditelusuri sesuai ketentuan hukum acara.
Pesan praktisnya jelas: informasi tentang transaksi perlu didukung bukti yang sah dan dapat dipertanggungjawabkan.
Pembalikan beban pembuktian juga mendapat tempat dalam pembahasan. Materi menjelaskan kewajiban terdakwa membuktikan bahwa harta kekayaannya bukan hasil tindak pidana sebagaimana diatur dalam Pasal 77 UU TPPU, sehingga alur pemeriksaan perkara TPPU menjadi:
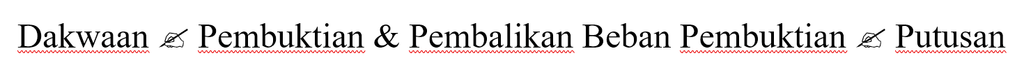
Pertanyaan mengemuka apakah berarti dalam perkara TPPU hakim harus keluar dari dakwaan? Apakah Hakim hanya terbatas membuktikan dakwaan, bagaimana jika fakta berbeda? Terhadap hal ini pemateri menyampaikan ada Yurisprundensi Mahkamah Agung yang menyatakan pemeriksaan perkara di persidangan harus mendasarkan pada fakta-fakta hukum yang terungkap di persidangan, dan mekanisme ini dibahas berdampingan dengan kewajiban pembuktian oleh penuntut umum, sehingga tidak dipahami sebagai pengalihan seluruh beban pembuktian perkara kepada terdakwa.
Aset, Saksi, dan Kualitas Putusan
Penanganan TPPU tidak berhenti pada penentuan kesalahan terdakwa. Nasib harta kekayaan juga memerlukan perhatian. Materi mengulas mekanisme penanganan aset berdasarkan Pasal 67 UU TPPU dan Peraturan Mahkamah Agung Nomor 1 Tahun 2013, termasuk permohonan kepada pengadilan untuk menentukan apakah harta menjadi aset negara atau dikembalikan kepada pihak yang berhak sesuai persyaratan hukum.
Sejalan dengan itu, paparan mencakup kewenangan hakim terkait penundaan transaksi, pemblokiran, permintaan keterangan tertulis kepada pihak pelapor, serta perintah penyitaan harta yang belum disita. Pembahasan ini memperjelas dimensi penanganan aset dalam pemeriksaan perkara pencucian uang.
Perlindungan saksi dan pelapor pun tidak luput dari perhatian. Kerahasiaan identitas serta perlindungan bagi mereka yang memberikan informasi merupakan bagian penting dari penanganan perkara. Keberhasilan mengungkap transaksi dan pihak-pihak yang terlibat perlu ditopang oleh proses yang memperhatikan keselamatan serta hak mereka.
Seluruh rangkaian tersebut bermuara pada kualitas pertimbangan hukum dan amar putusan. Materi menekankan bahwa amar harus menjadi konsekuensi logis dari fakta yang terbukti dan analisis hukum yang disusun. Khusus mengenai aset, keputusan perampasan harus memiliki dasar yang jelas, bukan semata-mata bertumpu pada dugaan atau besarnya nilai kekayaan.
Pengalaman Praktisi yang Menghidupkan Diskusi
Kekuatan sesi ini terletak pada pertemuan antara substansi yang mendalam dan suasana belajar yang terbuka. Penguasaan Heru terhadap atmosfer penanganan perkara TPPU membuat penjelasan tidak terasa berjarak dari praktik. Ia mampu membawa kompleksitas pemeriksaan perkara ke dalam pembahasan yang dapat diikuti dan didiskusikan bersama.
Antusiasme peserta menjadikan sesi tanya jawab bagian penting dari proses pembelajaran. Interaksi dengan narasumber membuka ruang untuk memperjelas persoalan yang tidak selalu cukup dijawab dengan membaca ketentuan secara terpisah. Diskusi menjadi mencerahkan karena peserta memperoleh bukan hanya penjelasan mengenai aturan, tetapi juga cara melihat keterkaitannya dalam pemeriksaan perkara.
Penyusunan Pertimbangan Hukum dan Amar Putusan
Materi dilanjutkan dengan pembahasan mengenai penyusunan pertimbangan hukum dan amar putusan, yang merupakan jantung profesi hakim dalam memberikan keadilan kepada para pencari keadilan.
Menalar Aliran Uang, Menemukan Kebenaran
Pembuktian TPPU dilakukan secara runtut, mulai dari tindak pidana asal, hasil kejahatan, tindakan terdakwa terhadap harta, pengetahuannya mengenai asal-usul harta, hingga tujuan menyembunyikan atau menyamarkannya. Hakim harus menelusuri hubungan antara pelaku, transaksi, rekening, dan penerima manfaat untuk menentukan terbukti tidaknya TPPU serta status aset.
Setiap alat bukti dinilai dari keabsahan, keaslian, keterpercayaan, dan kesesuaiannya dengan bukti lain. Putusan tidak cukup didasarkan pada dugaan atau banyaknya bukti, melainkan pada rangkaian fakta yang logis, saling menguatkan, dan membuktikan setiap unsur tindak pidana.
Pada bagian inilah seluruh fakta persidangan, alat bukti, argumentasi para pihak, serta ketentuan-ketentuan hukum dianalisis, dan kemudian disusun secara logis, sistematis dan berkeadilan yang dituangkan ke dalam putusan yang jelas, logis, dapat dilaksanakan, dan dapat dipertanggungjawabkan secara yuridis, filosofis dan sosiologis.
Pesan penutup dalam materi merangkum arah pembelajaran tersebut:
‘Telusuri aliran hartanya, ungkap kebenaran kejahatannya, dan putus dengan keadilan’ (R. Heru Wibowo Sukaten).
Melalui kelas yang antusias dan dialog yang interaktif, pelatihan ini menegaskan pentingnya ketelitian pembuktian, pemahaman atas penanganan aset, dan penghormatan terhadap hak dalam proses peradilan. Pengalaman seorang hakim senior memperkaya pembahasan, sementara keterlibatan peserta menjadikan kelas sebagai ruang belajar bersama untuk memahami penanganan perkara TPPU secara lebih utuh serta mampu membaca apa yang tidak kasat mata. (SHA)
Untuk Mendapatkan Berita Terbaru Suara BSDK, Follow Channel WhatsApp: SUARABSDKMARI