
Jejak Uang, Modus Penyamaran, dan Ujian Pembuktian TPPU. Tiga sesi pada hari kedua pelatihan membedah peran PPATK, perkembangan tipologi pencucian uang, serta cara mengubah informasi transaksi menjadi pembuktian yang sah. Para pemateri menekankan pendekatan ‘follow the money’, tetapi juga mengingatkan bahwa transaksi tidak wajar bukan otomatis tindak pidana dan informasi intelijen tetap harus diuji di persidangan.
Masih dari Pusdiklat APU PPATK, di Tapos, Depok, pada pelatihan hari kedua membahas mengenai transaksi keuangan sebagai pintu masuk untuk memahami tindak pidana pencucian uang atau TPPU. Melalui tiga sesi yang saling melengkapi, peserta diajak melihat bagaimana laporan transaksi diolah oleh Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK), bagaimana pelaku menciptakan jarak antara dirinya dan hasil kejahatan, serta bagaimana pola tersebut harus dibuktikan menurut hukum acara pidana.
Dari ketiga sesi ini menekankan pergeseran dari pendekatan ‘follow the suspect’ menuju ‘folow the money’. Penelusuran harta dinilai dapat membantu menemukan pelaku intelektual, pihak yang menikmati hasil kejahatan, dan aset yang dapat dipulihkan. Namun, pendekatan ini bukan jalan pintas untuk menyimpulkan kesalahan seseorang. Informasi transaksi tetap harus ditempatkan dalam konteks, dikonfirmasi dengan dokumen sumber, dan diuji bersama alat bukti lain. Pada sesi hari kedua ini para peserta sangat aktif dalam menggali pengetahuan dari para narasumber yang memberikan materi dengan gaya yang menarik.
PPATK sebagai simpul intelijen keuangan
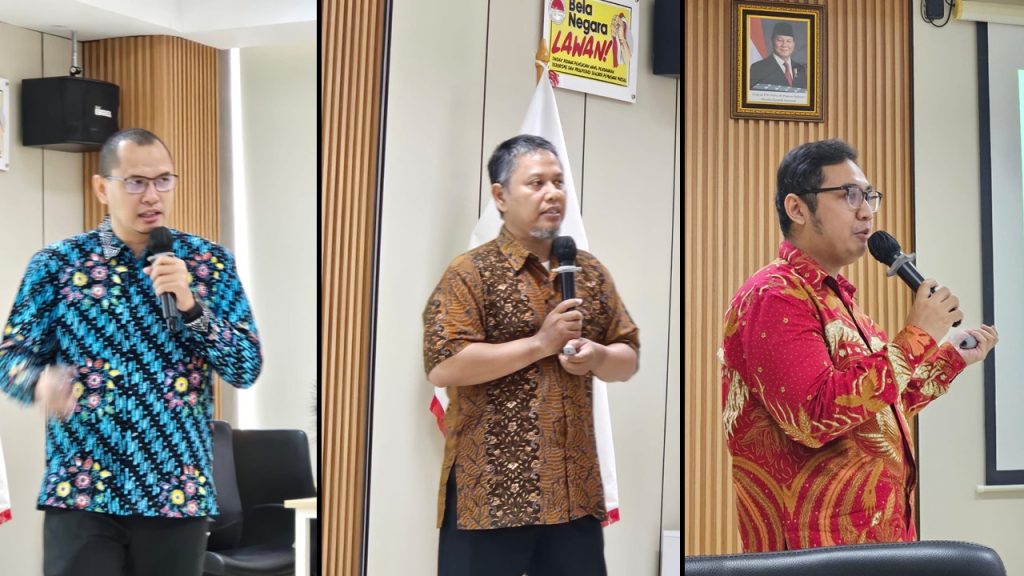
Pada sesi pertama, Analis Transaksi Keuangan Ahli Madya PPATK Andre Maytandi S.T., S.E., M.Sc., yang menguraikan peran strategis PPATK dalam penanganan perkara pencucian uang.
Andre mengawali paparannya dengan perjalanan lahirnya rezim anti pencucian uang di Indonesia. PPATK hadir pada masa reformasi ketika Indonesia menghadapi tekanan internasional akibat lemahnya sistem pencegahan pencucian uang. Dalam perkembangannya, PPATK menjadi lembaga independen yang bekerja untuk menjaga integritas sistem keuangan sekaligus mendukung penegakan hukum. Andre menjelaskan posisi PPATK sebagai lembaga independen yang menjalankan tiga tahapan utama: menerima laporan, melakukan analisis atau pemeriksaan, dan mendiseminasikan hasilnya kepada pihak yang berwenang.
Data PPATK tidak hanya bersumber dari laporan transaksi keuangan mencurigakan. Informasi dapat berasal dari penyedia jasa keuangan, aparat penegak hukum, regulator, instansi pemerintah, informasi publik, hingga unit intelijen keuangan negara lain. Berbagai sumber itu dipadukan untuk membaca profil pihak, hubungan antarrekening, sumber dan tujuan dana, serta kemungkinan adanya aset yang disembunyikan.
Materi ini menegaskan bahwa transaksi mencurigakan tidak selalu bernilai besar. Transaksi dalam jumlah kecil dapat memerlukan perhatian apabila dilakukan berulang, dipecah untuk menghindari pelaporan, memakai banyak rekening, atau tidak sesuai dengan profil ekonomi pengguna jasa. Sebaliknya, nilai transaksi yang besar tidak serta-merta membuktikan kejahatan apabila memiliki tujuan ekonomi yang sah dan dapat dijelaskan.
PPATK dapat bekerja secara proaktif berdasarkan pola dalam basis datanya maupun secara reaktif atas permintaan aparat penegak hukum. Hasilnya antara lain berupa Hasil Analisis, Hasil Pemeriksaan, produk informasi, dan laporan intelijen untuk kerja sama internasional. Kualitas produk tersebut, menurut materi, sangat bergantung pada kualitas data awal serta kejelasan permintaan informasi dari aparat.
Di titik ini, batas peran PPATK menjadi penting. Hasil Analisis (HA) atau Hasil Pemeriksaan (HP) merupakan ‘informasi intelijen keuangan’, bukan alat bukti yang otomatis dapat digunakan untuk memidana seseorang. Informasi tersebut memberi arah bagi penyidik untuk mencari rekening koran, dokumen transaksi, keterangan saksi atau ahli, data kepemilikan, dan bukti lain melalui prosedur hukum.
Karena itu, efektivitas penanganan TPPU bergantung pada kerja bersama. Industri keuangan menjaga pintu masuk sistem melalui pengenalan pengguna jasa dan pelaporan. PPATK mengolah informasi. Penyidik mengubah petunjuk menjadi alat bukti. Penuntut umum membangun konstruksi perkara. Hakim kemudian menilai apakah hubungan antara tindak pidana asal, aliran dana, para pihak, dan aset telah terbukti secara sah,
Pencucian uang tidak selalu berlapis-lapis
Sesi kedua oleh Dr. Muh. Afdal Yanuar, seorang Analis PPAT bertajuk Membaca Jejak di Balik Uang, mengajak peserta meninggalkan pemahaman yang terlalu mekanis terhadap tiga tahap klasik pencucian uang: placement, layering, dan integration.
Ketiga tahap itu dinilai tetap berguna untuk menjelaskan modus tertentu, tetapi bukan unsur yang harus selalu hadir dalam setiap perkara. Pencucian uang dapat terjadi melalui satu transfer ke rekening nominee, satu dokumen transaksi yang direkayasa, atau satu investasi yang dipakai untuk memberi asal-usul semu pada hasil kejahatan.
Fokus pembuktian, menurut pemateri, harus diarahkan pada perbuatan konkret dan tujuan pelaku. Aparat perlu menilai apakah seseorang menempatkan, memindahkan, membelanjakan, mengubah bentuk, atau menguasai harta hasil tindak pidana dengan maksud menyembunyikan atau menyamarkan asal-usulnya. Tujuan itu umumnya tidak muncul dari pengakuan langsung, melainkan disimpulkan dari fakta objektif seperti penggunaan rekening pihak lain, ketiadaan dasar ekonomi, dokumen palsu, struktur perusahaan berlapis, atau ketidaksesuaian transaksi dengan kemampuan ekonomi.
Lima kelompok tipologi dibahas dalam sesi ini:
Pertama, hasil kejahatan disembunyikan di dalam struktur bisnis.
Kedua, usaha yang sah disalahgunakan sebagai saluran dana ilegal.
Ketiga, pelaku memakai nominee, orang suruhan, atau dokumen palsu.
Keempat, perbedaan aturan dan keterbukaan antarnegara dimanfaatkan untuk mempersulit penelusuran.
Kelima, dana dialihkan ke aset atau instrumen yang kepemilikannya sulit ditelusuri.
Tipologi tersebut berfungsi sebagai alat untuk mengenali pola, bukan sebagai bukti yang berdiri sendiri. Penggunaan badan usaha, transaksi lintas negara, uang tunai, atau aset virtual juga tidak dengan sendirinya bersifat ilegal. Penilaian harus mempertimbangkan alasan bisnis, transparansi pemilik manfaat, keterlacakan sumber dana, dan konsistensi dokumen.
Perhatian khusus diberikan kepada ‘gatekeeper’, yakni pihak yang memiliki otoritas atas dokumen, produk, atau jasa dan dapat memberi tampilan legal pada transaksi. Dalam konteks pertanahan, misalnya, akta yang lengkap secara formal belum tentu menggambarkan pihak yang sebenarnya mengendalikan aset atau menyediakan dana. Namun, keterlibatan profesional tidak boleh disimpulkan hanya dari kedudukannya. Harus dibuktikan apa yang diketahui, apa yang dilakukan, dan apakah tindakannya memang ditujukan untuk membantu penyembunyian atau penyamaran.
Materi juga menyoroti peralihan sebagian rumusan delik TPPU ke KUHP Nasional. Menurut paparan pemateri, perubahan tersebut menuntut kehati-hatian ketika suatu rangkaian perbuatan melintasi masa berlakunya aturan lama dan aturan baru. Waktu setiap perbuatan perlu dipetakan, sedangkan ketentuan yang lebih menguntungkan tersangka atau terdakwa harus diperhatikan jika syarat penerapannya terpenuhi. Pada saat yang sama, kewenangan PPATK dan mekanisme khusus dalam UU TPPU dinilai tetap berlaku sepanjang tidak dicabut.
Membuktikan rangkaian, bukan sekadar transaksi
Sesi ketiga disampaikan oleh Syahrijal SyakurdanOtniel Yustisia Kristian dari Direktorat Hukum dan Regulasi PPATK. Keduanya memusatkan perhatian pada pembuktian dalam perkara TPPU dan menegaskan bahwa pencucian uang tidak hanya terkait dengan korupsi. Harta yang dicuci dapat bersumber dari berbagai tindak pidana asal.
Para pemateri menggambarkan harta hasil kejahatan sebagai ‘darah kejahatan’ sekaligus titik lemah dari suatu jaringan. Dengan mengikuti aliran dana, penegak hukum dapat menjangkau orang yang mengendalikan, memfasilitasi, atau menikmati hasil kejahatan meskipun tidak selalu terlibat langsung dalam tindak pidana asal.
TPPU dapat dilakukan oleh pelaku tindak pidana asal terhadap hasil kejahatannya sendiri, oleh pihak ketiga, atau diperiksa secara mandiri tanpa menunggu putusan atas tindak pidana asal. Pasal 69 UU TPPU disebut memungkinkan penyidikan, penuntutan, dan pemeriksaan TPPU tanpa kewajiban membuktikan terlebih dahulu tindak pidana asal. Meski demikian, tetap harus tersedia fakta yang menunjukkan bahwa harta tersebut berasal atau patut diduga berasal dari suatu tindak pidana.
Unsur ‘diketahui atau patut diduga’ menjadi bagian penting. Pengetahuan terdakwa dapat dinilai dari hubungan dengan pelaku utama, pengalaman, pola transaksi, penggunaan identitas palsu, ketidakwajaran nilai, atau keputusan untuk tetap melanjutkan transaksi ketika terdapat keadaan yang semestinya menimbulkan kecurigaan. Penilaian ini harus didasarkan pada rangkaian fakta, bukan prasangka yang hanya bertumpu pada profesi, hubungan keluarga, atau besarnya kekayaan.
Alat bukti dalam perkara TPPU dapat mencakup rekening koran, bukti transfer, dokumen perusahaan, perjanjian, kuitansi, korespondensi elektronik, data perangkat, dan rekam transaksi digital. Informasi PPATK membantu menunjukkan arah, tetapi substansinya perlu dikonfirmasi melalui sumber yang sah.
Pembalikan beban pembuktian terhadap asal-usul harta juga dibahas dalam sesi ini. Mekanisme tersebut memungkinkan terdakwa diminta menjelaskan bahwa aset terkait bukan hasil tindak pidana. Namun, pemateri mengingatkan bahwa mekanisme itu tidak menghapus kewajiban penuntut umum untuk lebih dahulu menunjukkan hubungan yang masuk akal antara aset dan tindak pidana berdasarkan alat bukti yang sah.
Tantangan baru muncul dari penggunaan aset kripto. Catatan transaksi pada blockchain memang dapat ditelusuri, tetapi identitas pemilik dompet tidak selalu langsung diketahui. Karena itu, alamat dompet dan transaction hash perlu dihubungkan dengan data pengguna, alamat protokol internet, rekening bank, serta informasi dari penyelenggara perdagangan aset kripto.
Menjaga efektivitas sekaligus kehati-hatian
Benang merah dari ketiga sesi memperlihatkan bahwa pemberantasan TPPU tidak berhenti pada penghukuman pelaku. Penelusuran diarahkan pula pada perampasan manfaat ekonomi kejahatan dan pemulihan aset. Instrumen seperti penundaan transaksi, penghentian sementara, pemblokiran, dan penyitaan diperlukan agar dana tidak lebih dahulu dipindahkan.
Namun, penggunaan kewenangan tersebut harus tetap terukur. Setiap tindakan memiliki dasar hukum, pejabat berwenang, tujuan, dan jangka waktu yang berbeda. Kontrol pengadilan, perlindungan hak pihak ketiga yang beritikad baik, serta pembedaan antara pelanggaran administratif dan tindak pidana tetap menjadi bagian penting dari proses.
Dari tiga sesi itu, pesan yang muncul tidak hanya tentang kemampuan membaca jejak uang, tetapi juga tentang disiplin dalam menafsirkan jejak tersebut. Pola transaksi dapat membuka kecurigaan, bukan menggantikan pembuktian. Dokumen yang sah dapat menyimpan cerita yang tidak benar, tetapi ketidakwajaran juga harus diberi ruang untuk dijelaskan.
Ketiga sesi hari kedua memperlihatkan bahwa penanganan TPPU merupakan pekerjaan lintas disiplin dan lintas lembaga. PPATK membaca pola transaksi dan menyediakan arah penelusuran. Penyidik mengubah informasi tersebut menjadi alat bukti. Penuntut umum menyusun konstruksi perkara. Hakim menguji seluruh bukti, menentukan pertanggungjawaban setiap pelaku, dan memastikan perampasan aset dilakukan melalui proses hukum yang adil.
Di balik angka-angka transaksi selalu terdapat sebuah cerita: siapa yang memperoleh uang, bagaimana uang dipindahkan, siapa yang menguasai, siapa yang menikmati, dan mengapa transaksi dibuat sedemikian rupa. Tantangan penegak hukum adalah membaca cerita itu secara utuh tanpa terjebak pada formalitas dokumen maupun asumsi bahwa setiap transaksi tidak lazim pasti merupakan kejahatan.
Hari kedua pelatihan ini menegaskan satu pesan utama: pemberantasan TPPU tidak berhenti pada penghukuman pelaku. Keberhasilannya juga ditentukan oleh kemampuan negara memutus aliran dana, menemukan pemilik manfaat yang sebenarnya, merampas hasil kejahatan, dan pada akhirnya mengembalikan nilai ekonomi yang telah dirampas dari masyarakat. Pada akhirnya, perkara TPPU menuntut aparat dan pengadilan membaca satu rangkaian secara utuh: dari mana harta berasal, bagaimana dipindahkan atau diubah bentuk, siapa yang mengendalikan dan menikmatinya, serta apakah tindakan itu benar-benar bertujuan memutus hubungan antara kekayaan dan tindak pidana. Efektivitas penegakan hukum dan perlindungan hak tidak semestinya dipertentangkan; keduanya menjadi syarat agar penanganan pencucian uang dapat dipertanggungjawabkan. (SHA)
Untuk Mendapatkan Berita Terbaru Suara BSDK, Follow Channel WhatsApp: SUARABSDKMARI