
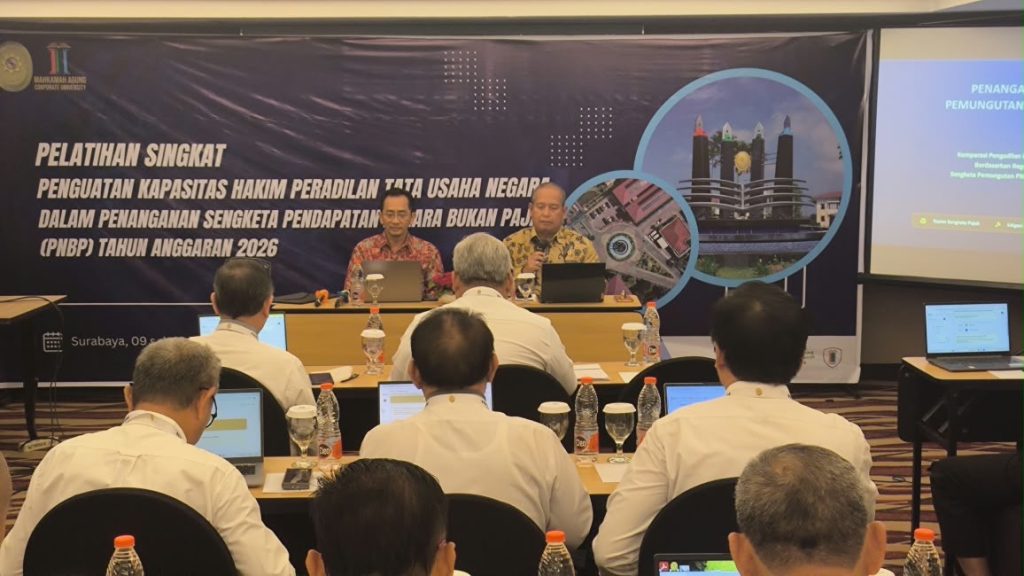
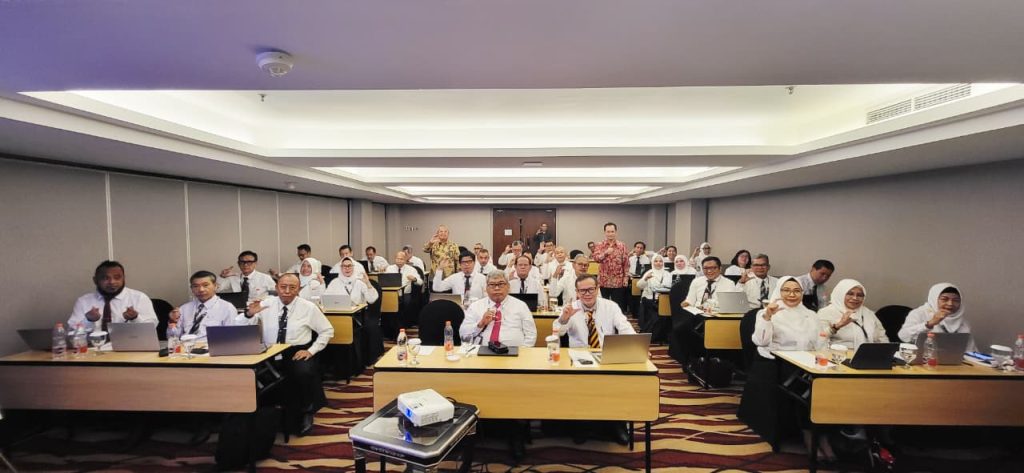
Hakim Agung Kamar Tata Usaha Negara (Pajak) Mahkamah Agung, Dr. Budi Nugroho, S.H., S.E., M.Hum., menyampaikan materi perbandingan sengketa pajak dan sengketa Penerimaan Negara Bukan Pajak (PNBP) dalam Pelatihan Penyelesaian Sengketa PNBP. Pelatihan ini diikuti para hakim tinggi di lingkungan peradilan tata usaha negara dan digelar di Hotel Wyndham Surabaya pada Rabu (11/11/2026).
Dalam paparannya, Dr. Budi Nugroho mengangkat tema penanganan sengketa pemungutan PNBP perkebunan. Ia membandingkan jalur penyelesaian di Pengadilan Pajak dengan bypass route langsung ke Pengadilan Tinggi Tata Usaha Negara (PTTUN), dengan contoh sengketa pungutan ekspor kelapa sawit yang dikelola Badan Pengelola Dana Perkebunan (BPDP). Ia membuka materi dengan gambaran APBN 2026, yang menargetkan pendapatan negara Rp3.153,6 triliun. Penerimaan perpajakan ditargetkan Rp2.693,7 triliun (sekitar 85,4 persen), sedangkan PNBP Rp459,1 triliun (sekitar 14,6 persen).
Menurut Dr. Budi Nugroho, kedua rezim pungutan itu berbeda secara prinsip. Pajak adalah kontribusi wajib kepada negara yang bersifat memaksa berdasarkan undang-undang, tanpa imbalan langsung bagi pembayarnya. PNBP, sebagaimana Pasal 1 angka 1 Undang-Undang Nomor 9 Tahun 2018 tentang Penerimaan Negara Bukan Pajak (UU 9/2018), adalah pungutan yang dibayar orang pribadi atau badan dengan memperoleh manfaat langsung maupun tidak langsung atas layanan atau pemanfaatan sumber daya dan hak negara. Karena itu, PNBP bersifat kondisional dan berfungsi sebagai pemulihan biaya (cost recovery).
Pada sektor kelapa sawit, Dr. Budi Nugroho menjelaskan bahwa pungutan ekspor CPO dan produk turunannya merupakan PNBP yang dikelola BLU BPDP. Kerangka hukumnya meliputi UU 9/2018, PP Nomor 44 Tahun 2025, PMK 155/2021 jo. 58/2023, dan UU Administrasi Pemerintahan. Ia memetakan tiga tipe sengketa yang lazim muncul: selisih volume dan tarif, penerbitan Surat Penetapan Perhitungan Pengenaan Pungutan Ekspor Sawit (SP3ES), dan denda keterlambatan 2 persen per bulan.
Dr. Budi Nugroho menegaskan bahwa surat ketetapan PNBP tidak dapat langsung digugat ke pengadilan. Wajib bayar harus lebih dulu mengajukan keberatan administratif paling lama tiga bulan sejak surat ketetapan terbit, dan hanya membayar porsi yang disetujui dalam pembahasan akhir. Instansi wajib memutus keberatan paling lama enam bulan sejak berkas lengkap. Jika terlampaui, keberatan dianggap dikabulkan demi hukum (fiktif positif). Sebagai pembanding, keberatan pajak diputus paling lama 12 bulan.
Terkait jalur litigasi, Dr. Budi Nugroho menjelaskan bahwa Pasal 60 ayat (2) UU 9/2018 menempatkan PTTUN sebagai pengadilan tingkat pertama. Gugatan diajukan dalam 90 hari, bukan ke PTUN dan bukan ke Pengadilan Pajak. Upaya hukum biasanya langsung berupa kasasi ke Mahkamah Agung, dan gugatan yang melompati tahap keberatan dinyatakan tidak dapat diterima (Niet Onvantklijk Verklaard/NO). Ia mencontohkan Perkara Nomor 24/G/2025/PT.TUN.JKT, antara PT Montane Biofuels Commodities melawan Direktur Utama BPDPKS, dan Perkara Nomor 20/G/2025/PT.TUN.JKT di sektor minerba.
Untuk sengketa pajak, banding diajukan dalam tiga bulan sejak keputusan keberatan diterima. Gugatan atas pelaksanaan penagihan diajukan dalam 14 hari, dan gugatan atas keputusan lain dalam 30 hari. Pengadilan Pajak memutus pada tingkat pertama dan terakhir, sehingga upaya hukumnya hanya peninjauan kembali (PK) ke Mahkamah Agung. Ia menyebut jumlah PK perkara pajak di MA mencapai 7.500 perkara pada 2025. Ia juga menyinggung Putusan MK Nomor 26/PUU-XXI/2023 yang mengalihkan pembinaan organisasi, administrasi, dan finansial Pengadilan Pajak ke Mahkamah Agung.
Dr. Budi Nugroho juga menguraikan perbedaan sifat putusan. Pengadilan Pajak menganut peradilan penuh (full jurisdiction), sehingga hakim dapat menghitung dan menetapkan sendiri besaran utang pajak, bahkan menambah pajak yang harus dibayar. Sedangkan PTTUN menganut peradilan pembatalan, yaitu menyatakan batal atau tidak sah keputusan lebih bayar, nihil atau kurang bayar dan mewajibkan instansi menerbitkan ketetapan baru. Dalam pengujian, hakim menilai aspek wewenang, prosedur, dan substansi berdasarkan UU 30/2014 dan asas-asas umum pemerintahan yang baik (AUPB).
Dr. Budi Nugroho turut mengingatkan hal-hal praktis dalam beracara di PTTUN. Gugatan pada prinsipnya tidak menunda pelaksanaan ketetapan, sehingga penundaan hanya dapat dikabulkan dalam keadaan sangat mendesak. Pemeriksaan perkara kini berjalan secara elektronik (e-Court) sesuai Peraturan Mahkamah Agung (PERMA) Nomor 1 Tahun 2019 jo. PERMA Nomor 7 Tahun 2022. Pelaksanaan putusan berkekuatan hukum tetap mengacu pada Pasal 116 Undang-Undang Nomor 51 Tahun 2009 (Catatan: saat ini menurut Putusan Mahkamah Konstitusi Nomor 280/PUU-XXIV/2026, waktu pelaksanaan kewajiban penerbitan Keputusan baru dalam Putusan Pengadilan adalah 21 (dua puluh satu) hari setelah salinan putusan diterima tergugat).
Menurut Dr. Budi Nugroho, meningkatnya gugatan korporasi atas pungutan sawit bernilai besar menuntut hakim TUN menguasai hukum keuangan negara, akuntansi komoditas, dan audit PNBP. Ia menyampaikan rekomendasi bagi wajib bayar, yaitu disiplin tenggat waktu, pendokumentasian bukti ekspor yang rapi, dan ketepatan memilih forum. Bagi instansi pengelola PNBP, ia menekankan perlunya memutus keberatan tepat waktu, menggelar pembahasan akhir secara transparan, dan menerapkan AUPB.
Di akhir sesi, Dr. Budi Nugroho menyimpulkan bahwa kedua rezim sama-sama menjaga keseimbangan antara pengamanan penerimaan kas negara dan perlindungan hak wajib bayar atau wajib pajak. Paparan ditutup dengan sesi diskusi dan tanya jawab bersama peserta.

Untuk Mendapatkan Berita Terbaru Suara BSDK, Follow Channel WhatsApp: SUARABSDKMARI