
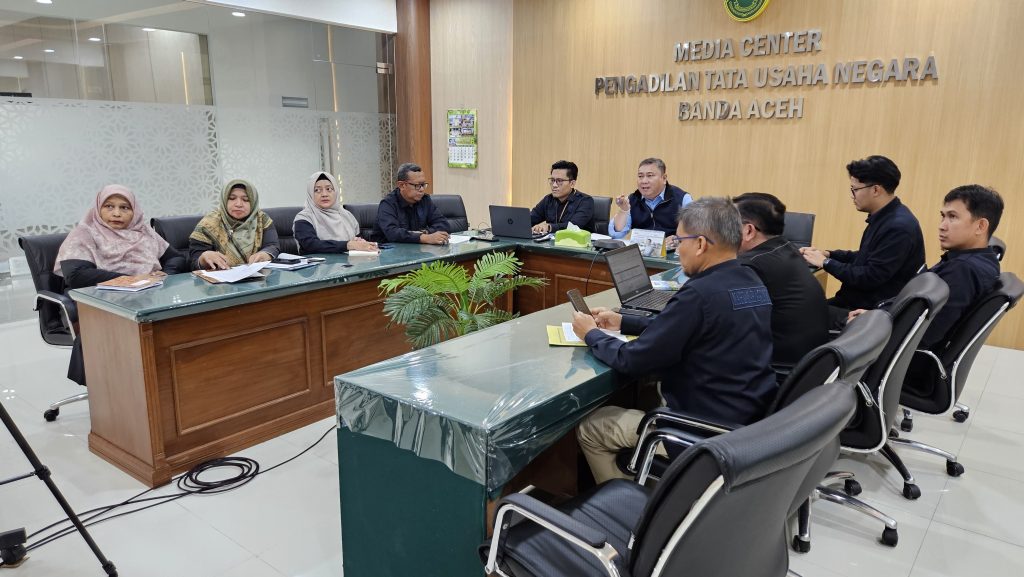
BANDA ACEH – Efektivitas pengendalian atas pelayanan dan administrasi menjadi fokus Monitoring dan Evaluasi Triwulan III Tahun 2026 Tim Pengawasan Sistem Pengendalian Intern Pemerintah (SPIP) PTUN Banda Aceh. Sesuai undangan, rapat dilaksanakan pada Rabu, 14 Oktober 2026, pukul 15.15-16.00 WIB di Ruang Media Center, setelah sesi Monev Manajemen Risiko.
Evaluasi mencakup pelaksanaan tugas selama 1 Juli sampai dengan 30 September 2026. Agenda berada di bawah koordinasi Wakil Ketua PTUN Banda Aceh, Muhammad Ferry Irawan, S.H., M.H. selaku Ketua Tim Pengawas SPIP. Sekretaris PTUN Banda Aceh, Andreas Ases, S.H., M.H., berkedudukan sebagai Sekretaris Tim, dengan anggota dari unsur hakim, kepaniteraan, dan kesekretariatan.
Materi rapat mengarahkan pengawasan pada cara pengendalian digunakan dalam pekerjaan. Prosedur tertulis, pembagian tugas, dan otorisasi perlu ditelaah bersama bukti pelaksanaannya. Dari sana, tim dapat menilai apakah pengendalian membantu menjaga ketertiban administrasi, mutu pelayanan, dan pencapaian sasaran pengadilan.
Penempatan sesi SPIP setelah Manajemen Risiko memiliki hubungan yang langsung dengan kebutuhan evaluasi. Daftar risiko prioritas menyediakan arah pemeriksaan, sedangkan pengujian SPIP menelaah kecukupan pengendalian yang menangani risiko tersebut. Keterhubungan ini diharapkan membantu setiap bidang menyiapkan perbaikan yang sesuai dengan masalahnya.
Lima Unsur SPIP sebagai Kerangka Evaluasi
Kerangka materi mengacu pada Keputusan Ketua Pengadilan Tata Usaha Negara Banda Aceh Nomor 652/KPTUN.W1-TUN3/SK.PW1.1.1/VII/2026 tanggal 10 Juli 2026 tentang Pedoman Sistem Pengendalian Intern Pemerintah pada Pengadilan Tata Usaha Negara Banda Aceh. Sesuai pedoman tersebut, evaluasi mencakup lima unsur SPIP, yaitu lingkungan pengendalian, penilaian risiko, kegiatan pengendalian, informasi dan komunikasi, serta pemantauan pengendalian intern. Kelima unsur tersebut digunakan untuk menelaah hubungan antara tata kerja organisasi, pelaksanaan kegiatan, dan tindak lanjut atas kelemahan yang ditemukan melalui pemeriksaan.
Lingkungan pengendalian berkaitan dengan kejelasan tugas, kompetensi, integritas, dan supervisi. Dalam pekerjaan sehari-hari, setiap proses memerlukan kejelasan mengenai pelaksana, pemeriksa, serta petugas pengganti apabila diperlukan. Aparatur juga perlu memahami prosedur dan mengetahui kepada siapa kendala pekerjaan disampaikan.
Penilaian risiko menggunakan bahan dari sesi Manajemen Risiko untuk memeriksa kesesuaian risiko dengan sasaran kegiatan. Risiko yang berdampak besar terhadap layanan atau masih membutuhkan penguatan kontrol menjadi perhatian awal. Dengan demikian, pengujian dapat diarahkan pada bagian pekerjaan yang paling membutuhkan bukti dan perbaikan.
Kegiatan pengendalian mencakup penerapan SOP, otorisasi, pemisahan fungsi, pengaturan akses aplikasi, dan pengamanan aset. Unsur informasi dan komunikasi menelaah bagaimana data serta kendala diteruskan kepada pihak yang berwenang. Pemantauan kemudian memeriksa apakah rekomendasi dilaksanakan dan hasilnya telah diverifikasi.
Bukti untuk setiap unsur perlu disesuaikan dengan pekerjaan yang diperiksa. Pembagian tugas dapat menunjukkan kejelasan peran, tetapi pelaksanaan supervisi memerlukan catatan pemeriksaan atau tindak lanjut. Demikian pula keberadaan SOP perlu dihubungkan dengan contoh penerapan dalam proses pelayanan.
Menguji Pengendalian pada Proses Pelayanan dan Administrasi
Materi menyiapkan tiga kelompok sampel untuk pembahasan yang terarah, yaitu pelayanan terpadu satu pintu dan pengaduan, keuangan dan barang milik negara, serta arsip dan teknologi informasi. Setiap kelompok menggunakan pertanyaan tentang kesesuaian desain kontrol, bukti pelaksanaan, dan hasil yang dapat ditunjukkan.
Pada pelayanan terpadu satu pintu atau PTSP, perhatian diarahkan pada kejelasan tarif, penerapan prosedur, serta ketersediaan kanal pengaduan. Contoh layanan dan pencatatannya dapat digunakan untuk menelusuri kesesuaian proses. Penanganan pengaduan juga perlu dilihat dari penerusan laporan, respons petugas, dan pencatatan tindak lanjut.
Pada keuangan dan barang milik negara atau BMN, materi mengarahkan pencocokan dokumen persetujuan, pelaksanaan pekerjaan, serta pencatatan aset. Pemisahan fungsi dan pemeriksaan berjenjang penting untuk menjaga keterlacakan proses. Contoh transaksi atau aset menjadi bahan awal untuk mengenali kebutuhan pemeriksaan lebih lanjut.
Pada pengelolaan arsip, pengujian dapat dimulai dari kelengkapan berkas, lokasi penyimpanan, dan pencatatan peminjaman. Pengendalian membantu memastikan dokumen dapat ditemukan kembali dan diketahui pihak yang menggunakannya. Ketersediaan berkas merupakan bagian penting dari dukungan terhadap tugas pengadilan.
Pada teknologi informasi, perhatian diarahkan pada pengaturan akses, pencadangan, dan pemulihan data. Catatan pencadangan menyediakan bukti pelaksanaan, sedangkan hasil uji pemulihan menunjukkan kegunaan salinan data ketika terjadi gangguan. Pemeriksaan perlu mempertimbangkan keberlangsungan layanan yang menggunakan aplikasi.
Penggunaan sampel membantu pembahasan dalam durasi 45 menit. Kesimpulan tetap harus sesuai dengan lingkup bukti yang diperiksa. Apabila ditemukan hal yang memerlukan pengujian tambahan, kebutuhan tersebut dicatat untuk ditindaklanjuti sesuai kewenangan, termasuk melalui Satuan Pengawas Internal atau SPI dalam lingkup tugasnya.
Menilai Hasil, Mengawal Perbaikan
Materi menyediakan empat pertanyaan berurutan dalam pengujian kontrol. Apakah aturan dan penanggung jawabnya jelas, apakah kontrol digunakan, apakah pelaksanaannya dapat dibuktikan, dan apakah hasilnya membantu menjaga sasaran. Urutan ini memberi dasar bagi tim untuk merumuskan kesimpulan yang sesuai dengan kondisi pekerjaan.
Kesimpulan pengujian dirancang dalam tiga status, yaitu efektif, perlu perbaikan, atau belum terverifikasi. Status efektif membutuhkan desain yang relevan, pelaksanaan yang dapat ditunjukkan, dan hasil yang mendukung sasaran. Kelemahan desain atau penerapan membutuhkan tindakan perbaikan, sementara bukti yang belum cukup memerlukan konfirmasi lanjutan.
Unggah putusan menjadi contoh pengendalian yang hasilnya dapat diukur. Penilaian dapat menggunakan jumlah dokumen yang wajib diunggah, tanggal kesiapan, waktu unggah, dan catatan keterlambatan. Data tersebut membantu menilai ketepatan waktu serta menentukan apakah pembagian petugas dan pemeriksaan atasan perlu disesuaikan.
Perbaikan kemudian dirumuskan dalam rencana tindak lanjut atau RTL. Setiap tindakan perlu memuat masalah yang ditangani, penanggung jawab, tenggat, keluaran, serta pemeriksa hasilnya. Pada contoh pengelolaan berkas, keluaran dapat berupa pencatatan yang memungkinkan lokasi dan peminjam diketahui. Pada pencadangan data, bukti penyelesaiannya dapat berupa catatan serta hasil pemulihan.
Pemantauan menelusuri apakah tindakan tersebut telah dilaksanakan dan menghasilkan perubahan pada proses kerja. Jika suatu prosedur diperbarui, pemeriksaan berikutnya perlu melihat penggunaannya. Jika pencatatan diperbaiki, tim perlu memastikan data dapat dipakai untuk menelusuri pekerjaan yang sebelumnya sulit dipantau.
Keluaran yang ditargetkan dari monev ialah evaluasi lima unsur SPIP, matriks RTL, daftar bukti, dan laporan singkat kepada Ketua Pengadilan. Bahan yang membutuhkan pemeriksaan lanjutan diteruskan sesuai lingkup pengawasan. Apabila hasil pengujian memengaruhi penilaian risiko, informasinya menjadi masukan bagi pembaruan register oleh Tim Manajemen Risiko.
Arah evaluasi ini menempatkan pengendalian dekat dengan kebutuhan pengguna layanan. Prosedur yang diterapkan secara konsisten, dokumen yang dapat ditelusuri, dan kendala yang segera dilaporkan membantu aparatur memberikan pelayanan yang tertib.
Untuk Mendapatkan Berita Terbaru Suara BSDK, Follow Channel WhatsApp: SUARABSDKMARI