
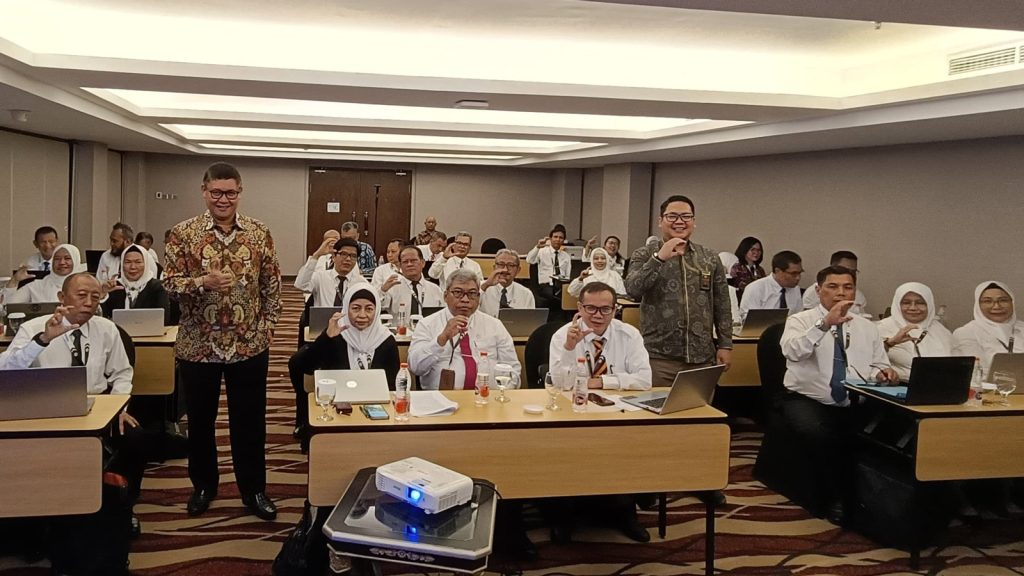
Hakim Pengadilan Tinggi TUN harus memiliki pemahaman yang sama baiknya dalam menangani sengketa PNBP. Ekspektasi tersebut disampaikan oleh Hakim Agung Kamar TUN, Dr. Cerah Bangun dalam sesi paparan materi mengenai Landasan Filosofis & Diferensiasi Penanganan Sengketa Perpajakan dan Sengketa PNBP, yang dilaksanakan Pusdiklat Teknis Peradilan BSDK, pada 10 November 2026 di Surabaya.
Kontribusi PNBP di dalam postur APBN cukup vital karena menyumbang rata-rata 20% dari seluruh APBN yang digunakan sebagai sumber pembiayaan dalam penyelenggaraan negara. Kepastian dan konsistensi penegakan hukum atas sengketa yang timbul dalam penetapan PNBP ini juga bernilai strategis dalam kelangsungan perekonomian makro negara ini.
Di hadapan 34 Hakim Tinggi dari seluruh Pengadilan Tinggi TUN di seluruh Indonesia yang menjadi peserta dalam kegiatan tersebut, Dr. Cerah Bangun memaparkan kondisi dan posisi PNBP sebagai penopang pembiayaan dan sumber pendapatan negara di samping pajak dan bea, ternyata memiliki dimensi persoalan hukum administrasi yang kompleks dan terus berubah. “Karena telah tegas menjadi kewenangan dari Pengadilan Tinggi TUN, maka “daya tariknya” untuk dipelajari secara lebih spesifik tentu lebih besar dibandingkan dengan sengketa TUN yang lebih familiar dan kerap ditangani para peserta,” paparnya.
Secara filosofis, pembedaan perpajakan dengan PNBP dapat dilihat dari substansi layanan yang mendasarinya. Layanan dasar semisal kesehatan, keamanan, pendidikan maupun sarana dan prasarana umum, merupakan ranah pajak. Sementara itu, layanan semi dasar seperti sertipikat tanah, SIM atau layanan pendidikan tertentu, dan layanan eksklusif terkait pemanfaatan SDA dan kekayaan negara, merupakan ranah PNBP.
Dalam penanganan sengketa PNBP ini, 3 rezim hukum beririsan sehingga merupakan lex specialis, bukan lagi sekadar persoalan administrasi murni. 3 Rezim hukum dimaksud, adalah Hukum Perpajakan, Hukum PNBP dan Hukum Administrasi Pemerintahan. Sehingga secara substansi, dalam menangani sengketa ini, tuntutannya adalah hakim juga menguji angka dan klasifikasi teknis, tidak hanya kewenangan dan prosedur.
Peserta Short Course pun antusias mengajukan pertanyaan atas paparan yang diberikan, di antaranya mengenai formalitas ataupun latar belakang UU PNBP menentukan kriteria objek sengketa yang secara praktis berbeda penalarannya dengan objek di sengketa TUN, irisan dan prospek kewenangan PT TUN terkait PNBP maupun Pajak pasca pengintegrasian Pengadilan Pajak di bawah Mahkamah Agung, serta hal-hal yang sangat teknis mengenai penilaian, kadar, maupun klasifikasi komoditas sumber daya alam, yang kerap digugat dan diperiksa oleh Pengadilan Tinggi TUN Jakarta.
Dr. Cerah Bangun menegaskan bahwa aspek yuridis tentu sudah fasih dan dikuasai para hakim, namun dalam menangani perkara, juga harus secara intens mempertimbangkan aspek filosofis dan sosiologis dari putusan yang dibuat. Itulah mengapa, meskipun memang terdapat potensi kurang memberikan efek jera, penegakan hukum di bidang administrasi, khususnya perpajakan maupun PNBP, dijadikan prioritas penegakan dibandingkan dengan pidana perpajakan. Namun secara logis, menghukum wajib pajak untuk membayar pajak maupun denda kepada negara sebagai bentuk sanksi administrasi, akan berdampak pada penambahan pendapatan negara, dibandingkan menghukum pidana wajib pajak, yang misalnya akan membebankan biaya kepada negara atas biaya hidup di lembaga pemasyarakatan, misalnya.
Di akhir sesi, narasumber menegaskan bahwa yang perlu dibangun dan kemudian dielaborasi selain paradigma hukum administrasi sebagai primum remedium termasuk dalam penanganan sengketa perpajakan dan PNBP, adalah asas substance over form, dimana penegakan hukum dalam sengketa PNBP sedapat mungkin dapat memeriksa substansi sengketa, tidak hanya sebatas mempertimbangkan mengenai formalitas ataupun kekeliruan forum yang digunakan pencari keadilan, sehingga keadilan serta kemanfaatan hukum juga dapat dicapai dalam prosesnya.

Untuk Mendapatkan Berita Terbaru Suara BSDK, Follow Channel WhatsApp: SUARABSDKMARI