
Irisan konsep Perpajakan dan PNBP diposisikan secara komparatif oleh regulasi, sebab substansinya memang memiliki kemiripan. Sehingga dalam penegakan hukumnya pun menempuh mekanisme yang similar. Pintasan proses litigasi ini, tentu didasarkan pada alasan yuridis bahwa peninjauan keberatan di Instansi Pengelola, yang biasanya melibatkan internal (APIP) atau auditor, dinilai sudah memiliki bobot pembuktian yang setara dengan peradilan tingkat pertama.
Berbeda dengan penyelesaian sengketa tata usaha negara pada umumnya, penyelesaian sengketa PNBP termasuk dalam katagori lex specialis danmenempuh mekanisme spesifik yang ditentukan peraturan dasarnya. Setelah menempuh mekanisme upaya administrasi, Wajib Bayar yang tidak menerima substansi penetapan, dapat langsung mengajukan gugatan ke Pengadilan Tinggi Tata Usaha Negara, yang dalam hal ini akan bertindak sebagai pengadilan tingkat pertama.
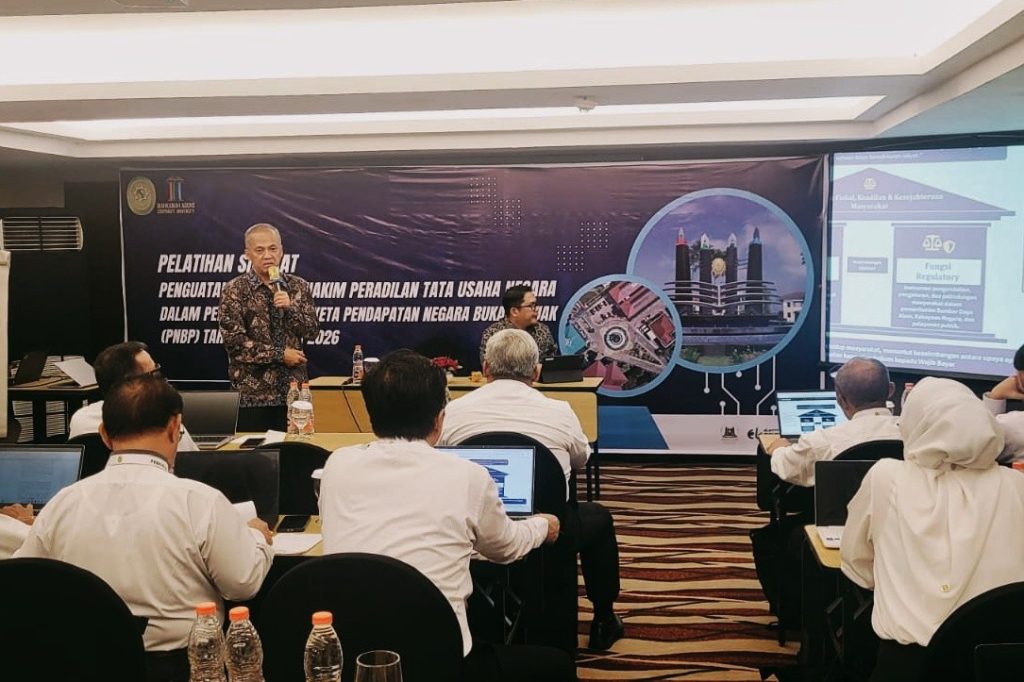
Moch. Agus Rofiudin, Staf Ahli Menteri Keuangan Bidang Pendapatan Negara Bukan Pajak yang menjadi Narasumber dalam kegiatan Short Course yang diadakan Pusat Pendidikan dan Pelatihan Teknis Peradilan BSDK Mahkamah Agung, pada 11 November 2026 menegaskan, sengketa hukum yang berjenjang dan terlampau lama, dapat menunda masuknya penerimaan negara dan menciptakan ketidakpastian dalam pembukuan APBN. Sehingga penyelesaian sengketa PNBP, sebagaimana juga sengketa perpajakan melalui jalur litigasi, harus diselesaikan secara cepat demi mewujudkan kesegeraan kepastian hukum.
Pasca disahkannya Undang-undang Nomor 9 Tahun 2018, posisi PNBP sebagai komponen penerimaan negara, kian dipertegas kedudukannya dalam berbagai pembiayaan program-program pemerintah, sesuai dengan proporsinya di APBN. Kontribusi PNBP relatif fleksibel, sebab sangat dipengaruhi oleh volume, harga komoditi serta kebijakan pemerintah di tahun berjalan. Variabel tersebut juga tentunya memiliki korelasi dengan konstelasi maupun kondisi geopolitik global yang sukar diterka atau dikendalikan di tingkat regional.
Namun menurutnya, pembenahan tata kelola PNBP di berbagai sektor, terutama terkait Pemanfaatan Sumber Daya Alam dan Hak Negara Lainnya, telah dan sedang dibenahi secara sistematis guna memaksimalkan potensi pemasukan bagi negara, baik dari sektor ekspor berbagai komoditas sumber daya alam, maupun dari penegakan hukum, seperti sita, denda, rampasan berdasarkan putusan pengadilan. “Hal yang paling urgen dalam penggunaan keuangan negara adalah, jangan bocor dan jangan dikorupsi. Karena hal itulah yang akan menggerus produktivitas, serta mereduksi jalannya pembangunan” tuturnya.
Penyelesaian sengketa PNBP tidak dapat diposisikan sebagai sengketa administrasi biasa sebab memiliki identifikasi dan teknis pembuktian yang spesifik dan memerlukan pemahaman esensial terhadap kriteria yang menjadi dasar penetapan Instansi Pengelola PNBP untuk menerbitkan Surat Tagihan maupun penetapan keberatan.
Penegakan hukum sengketa PNBP oleh PT.TUN, harus dapat memberikan kecepatan dan ketepatan putusan. Beberapa putusan yang mengabulkan gugatan dari Wajib Bayar, umumnya berkaitan dengan aspek prosedural, dimana hal ini kemudian dibatalkan oleh Mahkamah Agung dengan mendasarkan pada asas substance over the form. Atas pertanyaan dari peserta, narasumber menyatakan bahwa secara kasuistis mungkin ada persoalan mengenai akurasi pembuktian yang menjadi dasar penerbitan Surat Tagihan maupun penetapan keberatan. Dan hal itu juga menjadi concern untuk dilakukan perbaikan pada tata kelola PNBP di Instansi Pengelola, ke depannya.

Untuk Mendapatkan Berita Terbaru Suara BSDK, Follow Channel WhatsApp: SUARABSDKMARI