
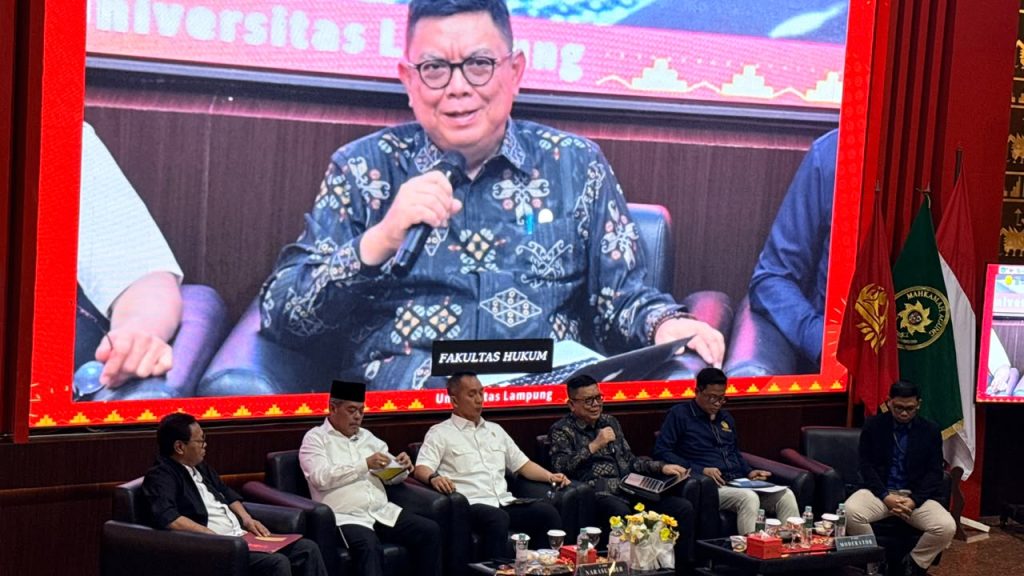
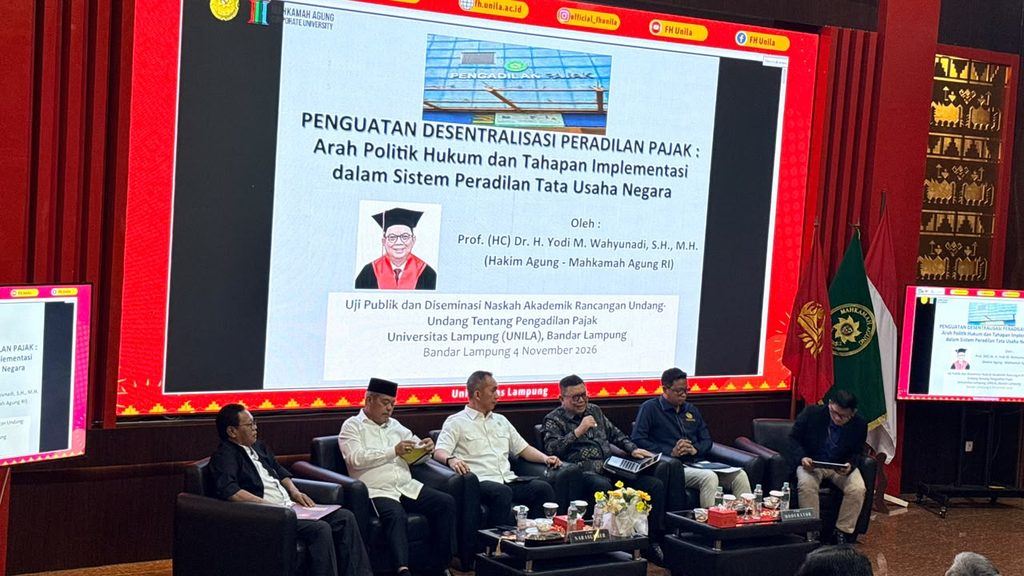
BANDAR LAMPUNG – Rabu (4/11/2026), Ke mana sengketa pajak akan bermuara setelah pengadilan pajak sepenuhnya berada di bawah Mahkamah Agung? Pertanyaan itu menjadi inti paparan Hakim Agung Prof. Dr. Yodi Martono Wahyunadi, S.H., M.H. dalam Uji Publik Rekomendasi Kebijakan “Desentralisasi Pengadilan Pajak: Menuju Pengadilan yang Independen dan Aksesibel” di Aula Abdulkadir Muhammad, Gedung A1, Fakultas Hukum Universitas Lampung.
Di hadapan peserta yang terdiri atas hakim, akademisi, advokat, praktisi hukum, dan jajaran Direktorat Jenderal Pajak, Prof. Yodi memetakan secara rinci pilihan-pilihan model desentralisasi, lengkap dengan untung-rugi serta tahapan implementasinya.
Tiga Alasan Mendesak
Prof. Yodi membuka paparannya dengan menjelaskan mengapa desentralisasi peradilan pajak tidak bisa ditunda. Pertama, untuk mewujudkan access to justice, yakni menghapus sekat geografis dan ekonomi yang selama ini membebani pencari keadilan di daerah. Kedua, untuk memperkuat sistem satu atap dengan mengalihkan penuh urusan administratif ke Mahkamah Agung, sehingga bias institusional dari pihak eksekutif dapat dihilangkan. Ketiga, demi efisiensi perkara, yaitu mengurai penumpukan sengketa (court congestion) di Jakarta dan mempercepat keluarnya putusan pengadilan.
Dua Jalan Menuju Daerah
Menurut Prof. Yodi, terdapat dua model besar yang dapat ditempuh. Model I menempatkan pengadilan pajak sebagai lembaga mandiri yang berdiri sendiri (regional court). Pengadilan pajak tetap eksis sebagai lembaga khusus, namun strukturnya dipecah dan dibangun di beberapa klaster strategis, misalnya Jakarta, Medan, Surabaya, dan Makassar. Masing-masing menangani perkara banding dan gugatan, sementara keberatan tetap diajukan lebih dahulu kepada otoritas pajak.
Model II mengambil jalan berbeda: secara kelembagaan pengadilan pajak dilebur, lalu fungsinya dimasukkan sebagai kamar khusus di Pengadilan Tinggi Tata Usaha Negara (PT.TUN) dan Pengadilan Tata Usaha Negara (PTUN) yang sudah ada. Model ini terbagi lagi menjadi tiga varian. Pada Model II A, PT.TUN memiliki Kamar TUN dan Kamar Pajak yang menangani banding sekaligus gugatan. Pada Model II B, PT.TUN menangani banding, sedangkan gugatan sengketa pajak diperiksa oleh Kamar Pajak di PTUN. Adapun Model II C membagi kewenangan berdasarkan jenis pajak: pajak pusat ditangani PT.TUN, sedangkan pajak daerah diperiksa PTUN.
Pilihan model ini berimplikasi langsung pada hukum acara. Pada Model I, putusan pengadilan pajak bersifat berkekuatan hukum tetap dengan upaya hukum peninjauan kembali, sebagaimana berlaku saat ini. Sementara varian Model II membuka jalur upaya hukum biasa berupa banding atau kasasi, di samping peninjauan kembali sebagai upaya hukum luar biasa.
Menimbang Untung dan Rugi
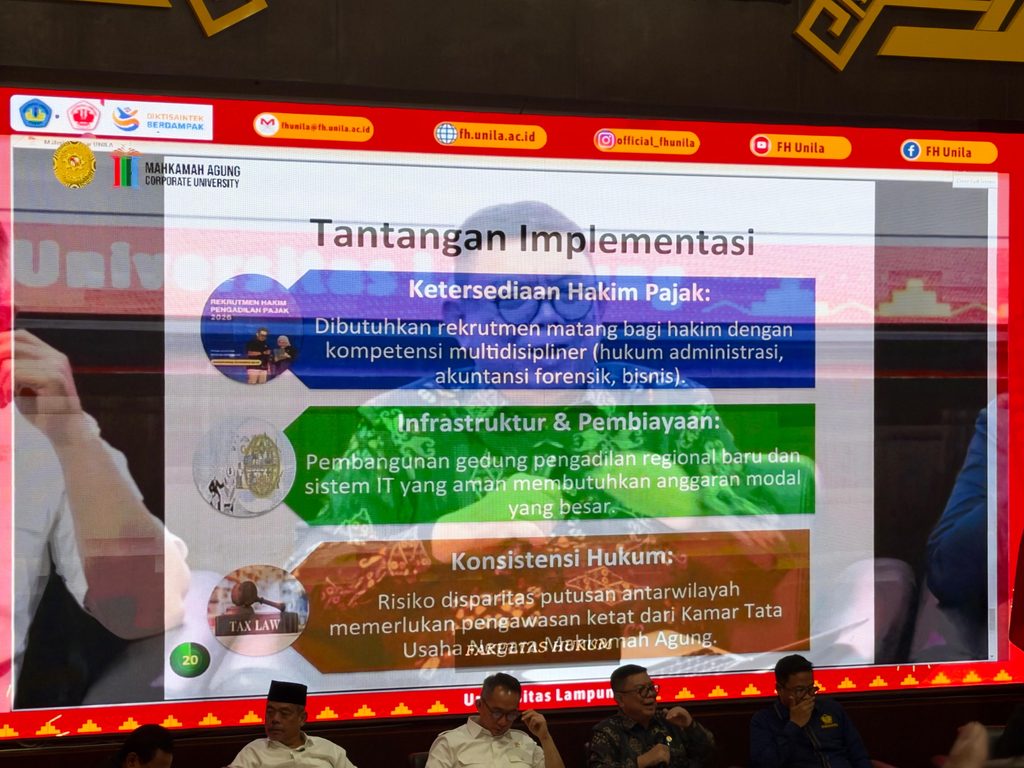
Melalui matriks analisis, Prof. Yodi menguraikan kelebihan dan kelemahan masing-masing model secara berimbang. Model I unggul karena spesialisasi tetap terjaga murni, yakni berfokus penuh pada hukum pajak dan akuntansi tanpa terdistraksi sengketa tata usaha negara lainnya. Kedudukannya sebagai peradilan khusus juga tetap kokoh, dan manajemen berkas serta hukum acara pajak yang unik dapat dikelola seragam di setiap region.
Namun, model ini menuntut beban finansial negara yang besar untuk pengadaan tanah, pembangunan gedung, dan operasional mandiri di tiap region. Jangkauannya pun masih regional. Ia mencontohkan, wajib pajak di Aceh tetap harus ke Medan sebagai pusat regional Sumatra. Model ini juga berisiko menambah rantai birokrasi baru di bawah Mahkamah Agung.
Sebaliknya, Model II menawarkan efisiensi anggaran tinggi karena negara tidak perlu membangun gedung baru, cukup memanfaatkan fasilitas PT.TUN dan PTUN yang sudah tersebar di berbagai provinsi. Aksesibilitasnya juga lebih luas hingga tingkat provinsi. Dari sisi teori, sengketa pajak memang bagian dari hukum administrasi negara sehingga selaras berada di bawah payung peradilan TUN.
Meski demikian, Model II tidak lepas dari tantangan. Jika tidak dikelola ketat, kompetensi teknis perpajakan berisiko tergerus atau bercampur dengan logika sengketa TUN umum. Beban perkara PTUN di daerah yang kekurangan personel juga berpotensi meningkat, ditambah risiko tumpang tindih antara Undang-Undang Peradilan TUN dan Undang-Undang Pengadilan Pajak.
Dalam perspektif politik hukum, Model I dinilai sangat ideal untuk jangka panjang dalam mewujudkan independensi mutlak dari eksekutif, tetapi menuntut kesiapan fiskal yang matang. Model II dipandang sebagai langkah reformasi paling realistis, taktis, dan pragmatis untuk segera diterapkan demi mendukung access to justice tanpa membebani APBN.
Peta Jalan Hingga 2030
Prof. Yodi juga memaparkan tahapan implementasi dalam tiga fase. Tahap pertama (2024–2026) adalah pelaksanaan Putusan MK berupa pengalihan organisasi, administrasi, dan keuangan dari Kementerian Keuangan kepada Mahkamah Agung. Tahap kedua (2027–2030) mencakup pembentukan pengadilan pajak regional, kamar pajak di beberapa wilayah, serta pengembangan digital tax court. Tahap ketiga (2030 ke atas) berupa evaluasi kebutuhan pengadilan pajak tingkat pertama dan tingkat banding, hingga integrasi penuh sebagai peradilan khusus dalam lingkungan Peradilan Tata Usaha Negara.
Paparan tersebut menegaskan bahwa desentralisasi pengadilan pajak bukan sekadar soal memindahkan gedung, melainkan menata ulang cara negara menghadirkan keadilan bagi wajib pajak. Masukan dari forum uji publik ini diharapkan menjadi bahan berharga dalam menentukan model yang paling tepat bagi masa depan peradilan pajak Indonesia.
Untuk Mendapatkan Berita Terbaru Suara BSDK, Follow Channel WhatsApp: SUARABSDKMARI