
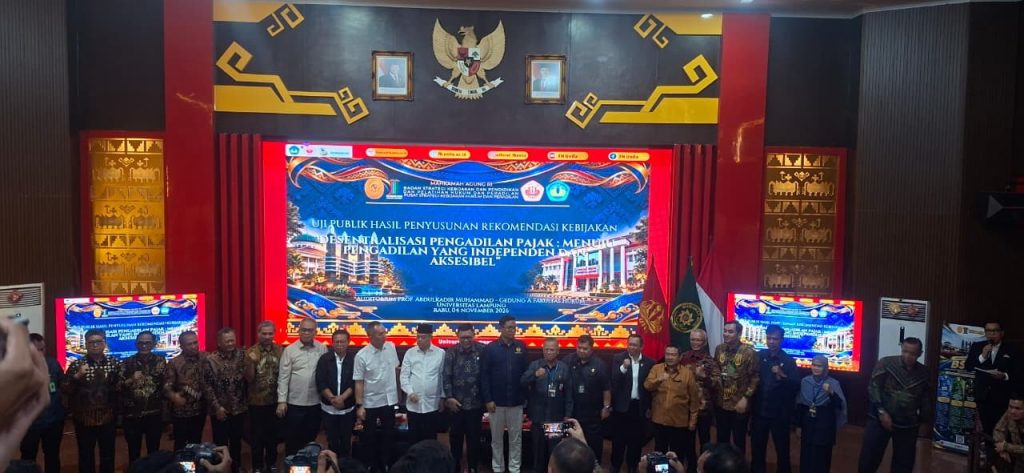
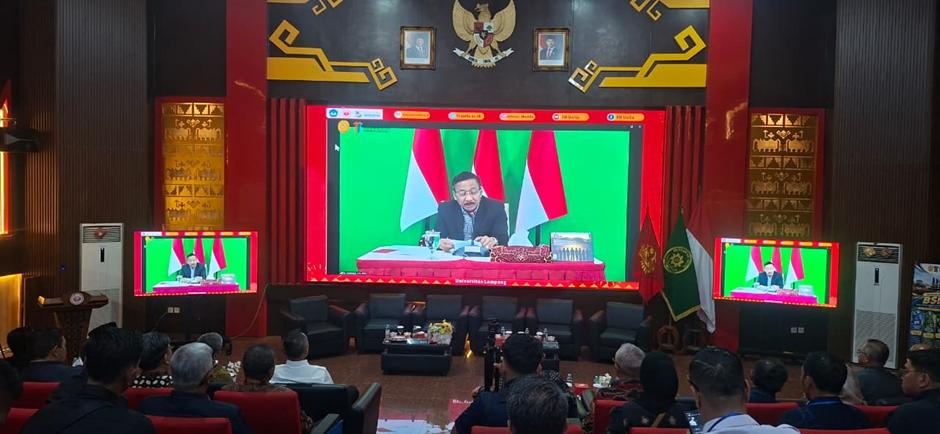
Rabu Pagi (4/11) Kegiatan Uji Publik yang mengambil tema “Desentralisasi Pengadilan Pajak: Menuju Pengadilan yang Independen dan Aksesibel”, mengambil sebagian besar perhatian masyarakat akademika dan birokrat akan muatan materi yang diusung dalam Uji Publik tersebut. Tentu pembaca yang ingin mengetahui lebih dalam tentang materi yang tersaji. Berikut adalah selayang pandang mengenai materi muatan Naskah Akademik dan Rancangan Undang-Undang tentang Pengadilan Pajak yang berhasil penulis rangkum.
Urgensi pembaruan Pengadilan Pajak berlangsung ketika bangsa Indonesia menghadapi tantangan yang tidak ringan. Ketidakpastian ekonomi global, tekanan terhadap ruang fiskal, kebutuhan pembiayaan pembangunan, penguatan pelayanan publik, dan perlindungan kelompok rentan menuntut pengelolaan keuangan negara yang semakin cermat dan efisien. Negara dituntut membelanjakan setiap rupiah secara bertanggung jawab, tetapi pada saat yang sama harus meningkatkan kapasitas pendapatan agar kewajiban konstitusional kepada rakyat tetap dapat dipenuhi. Dalam struktur penerimaan negara, pajak memiliki kedudukan yang sangat penting.
Pajak membiayai pendidikan, kesehatan, infrastruktur, perlindungan sosial, penegakan hukum, serta keberlangsungan pemerintahan. Pada tingkat daerah, pajak daerah dan retribusi juga menentukan kemampuan pemerintah daerah memberikan pelayanan yang dekat dengan kehidupan warga. Bea masuk, bea keluar, dan cukai memiliki arti strategis bagi penerimaan, tata kelola perdagangan, perlindungan masyarakat, dan kepentingan ekonomi nasional. Karena itu, pengelolaan pajak tidak dapat dipandang semata-mata sebagai kegiatan menghimpun pendapatan. Di dalamnya terdapat perjumpaan antara kewenangan negara dan hak warga negara.
Pembaruan Pengadilan Pajak juga menuntut perubahan paradigma dalam mengadili. Hakim pajak tidak boleh berwatak sebagai pemungut pajak, karena tugas hakim bukan mengamankan penerimaan negara dengan mengorbankan keadilan. Namun, hakim juga tidak hadir sebagai pembela Wajib Pajak. Hakim harus berdiri secara independen dan menjaga jarak yang setara dari kedua pihak: menguji kewenangan fiskus menurut hukum, melindungi hak Wajib Pajak, serta memastikan bahwa setiap kewajiban perpajakan dibebankan secara sah, adil, dan proporsional.
Negara memang memerlukan penerimaan yang kuat, tetapi kebutuhan fiskal tidak boleh membuat pemungutan pajak kehilangan dasar keadilannya. Pajak memperoleh legitimasi bukan hanya karena diperintahkan oleh undang-undang, melainkan karena dipungut secara benar, terbuka, proporsional, dan tersedia mekanisme koreksi yang independen ketika terjadi perselisihan.
Efektivitas pemungutan dan perlindungan hak Wajib Pajak bukan dua kepentingan yang harus dipertentangkan. Keduanya justru merupakan syarat bagi sistem perpajakan yang sehat dan dipercaya masyarakat. Dalam kerangka itulah Pengadilan Pajak memiliki kedudukan yang menentukan. Pengadilan Pajak bukan sekadar tempat menyelesaikan perbedaan angka perhitungan antara Wajib Pajak dan fiskus. Putusannya menguji apakah kewenangan fiskal telah dijalankan menurut hukum, apakah prosedur administrasi telah menghormati hak warga, dan apakah negara telah berlaku adil dalam relasi yang sejak awal tidak sepenuhnya seimbang. Pada saat yang sama, putusan yang cepat, berkualitas, dan konsisten juga memberikan kepastian bagi penerimaan negara dan daerah.
Putusan Mahkamah Konstitusi Nomor 26/PUU-XXI/2023 memberi arah yang tegas bagi penataan Pengadilan Pajak dalam sistem kekuasaan kehakiman. Pengalihan pembinaan organisasi, administrasi, dan keuangan kepada Mahkamah Agung merupakan langkah konstitusional untuk mengakhiri dualisme pembinaan serta memperkuat prinsip peradilan satu atap. Namun, penyatuan atap tidak boleh dipahami sebagai perpindahan administrasi semata. Penyatuan atap harus bermakna peneguhan independensi hakim, kejelasan pertanggungjawaban kelembagaan, profesionalitas aparatur, dan terbebasnya proses mengadili dari bayang-bayang kepentingan pihak yang keputusan atau tindakannya sedang diuji. Kemandirian peradilan juga tidak berarti memisahkan Pengadilan Pajak dari realitas administrasi fiskal. Pengadilan harus memahami kompleksitas pajak pusat, pajak daerah, retribusi, kepabeanan, dan cukai, termasuk karakter dokumen, data elektronik, audit, penghitungan, serta kepentingan penerimaan negara. Independensi tanpa kompetensi akan melahirkan putusan yang jauh dari persoalan; sebaliknya, kompetensi tanpa independensi akan mengurangi kepercayaan terhadap putusan. Pembaruan hukum harus mempertemukan keduanya: hakim yang merdeka sekaligus memiliki pengetahuan dan kecakapan khusus di bidang perpajakan.
Penyatuan Pengadilan Pajak ke bawah Mahkamah Agung karena itu harus diletakkan dalam arsitektur besar Peradilan Tata Usaha Negara. Sengketa pajak pada dasarnya lahir dari penggunaan kewenangan pemerintahan di bidang fiskal, tetapi mempunyai kekhususan yang tidak dapat disamakan begitu saja dengan sengketa administrasi pada umumnya. Integrasi diperlukan agar kedudukan konstitusionalnya tegas; kekhususan tetap diperlukan agar penyelesaian sengketa tidak kehilangan ketepatan, kecepatan, dan kualitas.
Menghindari desain peradilan yang hanya mudah dijangkau oleh Wajib Pajak tertentu atau hanya bekerja efektif di pusat pemerintahan. Sengketa pajak daerah memperlihatkan pentingnya kedekatan layanan pengadilan, biaya yang proporsional, prosedur yang sederhana, dan kesiapan aparatur di daerah. Bagi masyarakat dan pelaku usaha di daerah, akses terhadap keadilan bukan sekadar tersedianya lembaga dalam undang-undang, tetapi kemampuan nyata untuk menggunakan lembaga tersebut tanpa dibebani jarak, waktu, biaya, dan prosedur yang tidak seimbang dengan nilai sengketa.
Di tengah kebutuhan memperkuat penerimaan negara, mungkin muncul kekhawatiran bahwa perluasan perlindungan hukum akan menghambat efektivitas fiskal. Pandangan demikian perlu ditempatkan secara lebih jernih. Peradilan yang independen dan efektif justru memperkuat kepatuhan, karena masyarakat lebih bersedia memenuhi kewajiban ketika yakin bahwa kesalahan administrasi dapat dikoreksi dan hak mereka tidak dibiarkan tanpa perlindungan. Kepercayaan merupakan modal penting dalam sistem perpajakan. Ia tidak dapat dibangun hanya melalui kewenangan memaksa, tetapi melalui hukum yang wajar dan institusi yang dapat dipercaya. Oleh sebab itu, RUU tentang Pengadilan Pajak perlu melampaui kebutuhan jangka pendek untuk memenuhi tenggat transisi kelembagaan. Undang-undang ini harus mampu menjawab persoalan yang lebih panjang: desain kewenangan yang jelas, hukum acara yang adil dan efisien, struktur upaya hukum yang tidak berlarut-larut, hakim dan aparatur yang profesional, keterbukaan yang tetap melindungi kerahasiaan data perpajakan, pelaksanaan putusan yang efektif, serta transisi yang menghormati hak aparatur dan tidak mengganggu pelayanan kepada para pencari keadilan.

Untuk Mendapatkan Berita Terbaru Suara BSDK, Follow Channel WhatsApp: SUARABSDKMARI