
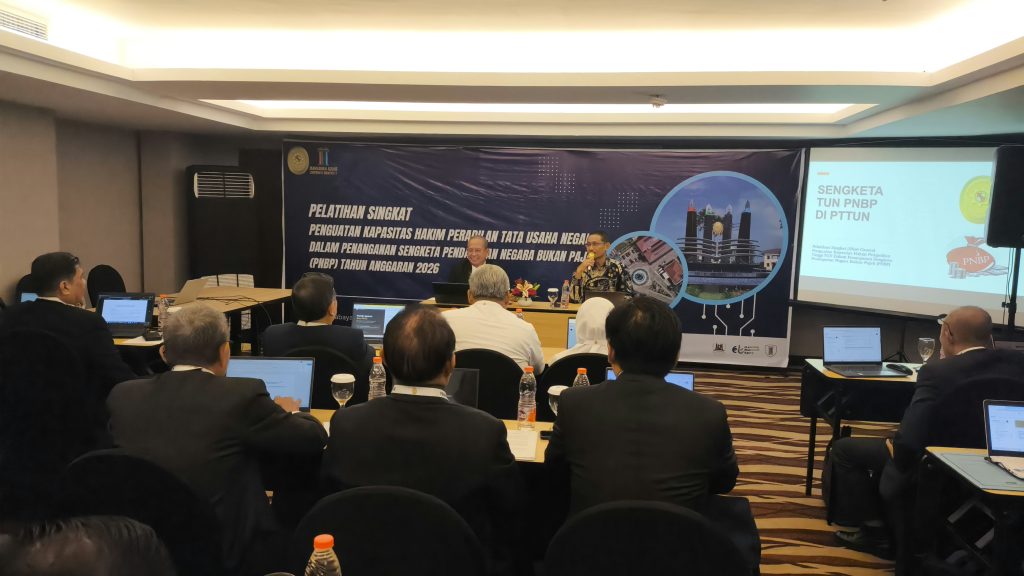
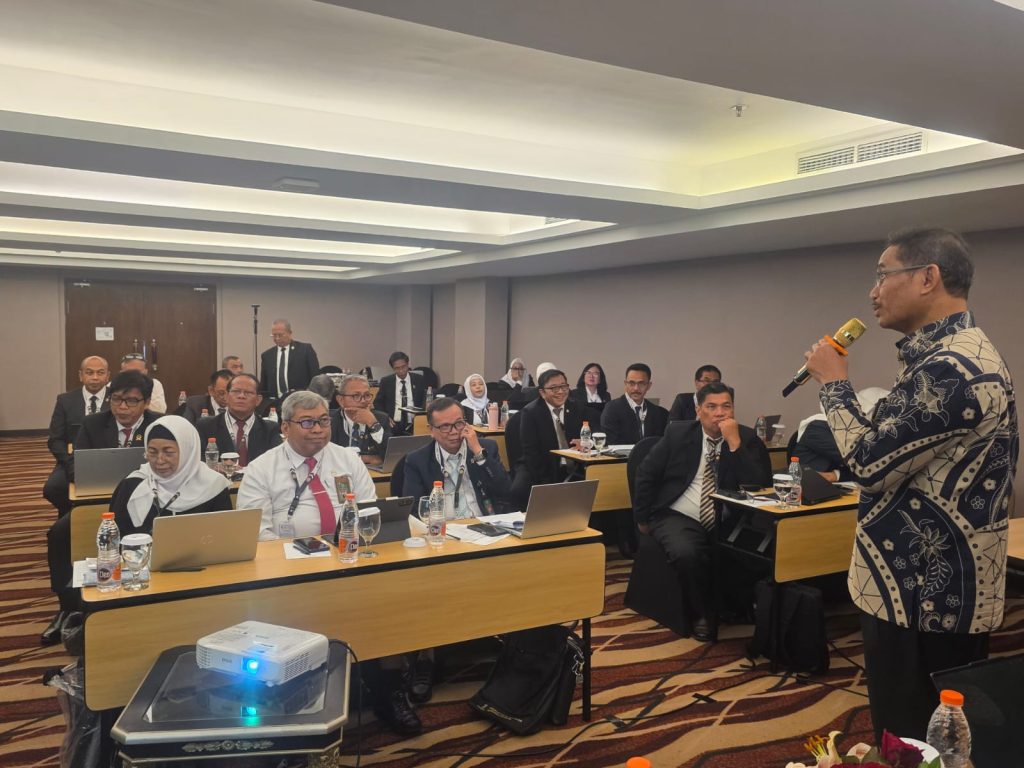
Badan Strategi Kebijakan dan Pendidikan dan Pelatihan Hukum dan Peradilan (BSDK) Mahkamah Agung RI menyelenggarakan hari pertama Pendidikan dan Pelatihan (Diklat) Singkat Penguatan Kapasitas Hakim Pengadilan Tinggi Tata Usaha Negara dalam Penanganan Sengketa Pendapatan Negara Bukan Pajak (PNBP), Selasa (10/11/2026). Kegiatan yang berlangsung di Hotel Wyndham Surabaya tersebut dimulai pada pukul 08.00 WIB dan merupakan bagian dari rangkaian tiga pelatihan singkat lintas lingkungan peradilan yang diselenggarakan BSDK MA RI pada tanggal 10–12 November 2026.
Pada hari pertama, para peserta memperoleh pembekalan materi dari Ketua Pengadilan Tinggi Tata Usaha Negara Jakarta, Dr. H. Bambang Heriyanto, S.H., M.H. Materi yang disampaikan mengangkat tema “Ketetapan PNBP dan Sengketa TUN PNBP di Pengadilan Tinggi Tata Usaha Negara”. Pembelajaran diarahkan untuk memperkuat pemahaman dan ketajaman analisis hakim dalam memeriksa serta memutus sengketa PNBP, khususnya yang berkaitan dengan legalitas tindakan administrasi pemerintahan dalam penetapan dan penagihan penerimaan negara.
Dalam pemaparannya, Dr. Bambang Heriyanto menjelaskan bahwa pengenaan PNBP oleh pemerintah merupakan instrumen hukum yang bersifat memaksa sehingga berpotensi menimbulkan perselisihan antara instansi pengelola PNBP dengan Wajib Bayar. Dalam konteks tersebut, Pengadilan Tinggi Tata Usaha Negara memiliki peran strategis sebagai instrumen pengawasan yudisial terhadap tindakan administrasi pemerintahan. Keberadaan peradilan diharapkan dapat memberikan perlindungan hukum kepada Wajib Bayar dari kemungkinan penyalahgunaan wewenang maupun kekeliruan dalam penghitungan kewajiban PNBP, sekaligus menjamin kepastian hukum dalam kegiatan usaha dan investasi.
Lebih lanjut, materi membahas mekanisme penetapan dan penagihan PNBP terutang sebagaimana diatur dalam Undang-Undang Nomor 9 Tahun 2018 tentang Penerimaan Negara Bukan Pajak dan Peraturan Pemerintah Nomor 44 Tahun 2025. Dijelaskan bahwa surat ketetapan PNBP terdiri atas Surat Ketetapan PNBP Kurang Bayar (SKPKB), Surat Ketetapan PNBP Nihil (SKPN), dan Surat Ketetapan PNBP Lebih Bayar (SKPLB). Penetapan tersebut dapat didasarkan pada hasil verifikasi dan monitoring, laporan hasil pemeriksaan, putusan pengadilan, maupun sumber lainnya. Pemahaman terhadap mekanisme ini menjadi penting agar hakim dapat mengidentifikasi dasar penerbitan objek sengketa secara tepat.
Pembahasan juga mencakup tahapan pemeriksaan PNBP, khususnya pembahasan akhir hasil pemeriksaan atau exit conference antara tim pemeriksa dan Wajib Bayar. Tahapan ini menjadi penting karena memberikan kesempatan kepada Wajib Bayar untuk menyampaikan persetujuan maupun ketidaksetujuan terhadap hasil penghitungan kewajiban PNBP. Angka kewajiban yang disetujui dalam pembahasan akhir tersebut selanjutnya memiliki relevansi terhadap persyaratan pembayaran awal apabila Wajib Bayar mengajukan keberatan atas SKPKB. Dengan demikian, hakim perlu memahami keterkaitan antara proses pemeriksaan, penerbitan ketetapan, penagihan, dan mekanisme keberatan administratif.
Aspek penting lainnya yang menjadi perhatian adalah kompetensi absolut Pengadilan Tinggi Tata Usaha Negara dalam memeriksa sengketa PNBP. Berdasarkan Pasal 60 ayat (2) Undang-Undang Nomor 9 Tahun 2018, Wajib Bayar yang tidak menerima keputusan atas keberatan penetapan PNBP dapat mengajukan gugatan melalui Pengadilan Tinggi Tata Usaha Negara. Ketentuan tersebut memberikan kekhususan karena PTTUN bertindak sebagai pengadilan tingkat pertama dalam penyelesaian sengketa PNBP. Oleh karena itu, hakim dituntut memahami karakteristik hukum acara yang berlaku serta batas-batas kewenangan pengadilan dalam menguji keputusan administrasi yang menjadi objek gugatan.
Dalam kaitannya dengan pengujian legalitas, pemateri menguraikan tiga parameter utama yang perlu diperhatikan majelis hakim, yaitu pengujian kewenangan, prosedur, dan substansi. Pengujian kewenangan diarahkan untuk memastikan bahwa pejabat yang menerbitkan ketetapan maupun keputusan keberatan memiliki dasar kewenangan yang sah. Pengujian prosedur mencakup kepatuhan terhadap tahapan pemeriksaan, pemberitahuan kepada Wajib Bayar, kesempatan memberikan tanggapan, pembahasan akhir hasil pemeriksaan, hingga penerbitan dan penyampaian ketetapan. Sementara itu, pengujian substansi berkenaan dengan kebenaran dasar penghitungan dan kesesuaian antara fakta, data, serta ketentuan hukum yang digunakan dalam penerbitan keputusan.
Secara khusus, pengujian substansi menjadi perhatian penting karena sengketa PNBP dapat melibatkan persoalan teknis yang kompleks, seperti penghitungan volume, kadar mineral, kualitas komoditas, nilai layanan, hingga metode pengambilan sampel dan pengujian laboratorium. Dalam perkara semacam ini, hakim tidak cukup hanya menilai kelengkapan formal dokumen, tetapi juga perlu memastikan bahwa data yang menjadi dasar penetapan dapat dipercaya dan metode penghitungan dapat dipertanggungjawabkan. Meskipun demikian, pengujian tersebut tidak dimaksudkan untuk mengambil alih kewenangan teknis instansi pemerintah, melainkan memastikan bahwa keputusan administrasi memiliki dasar faktual dan hukum yang memadai serta tidak bersifat sewenang-wenang.
Materi kemudian dilanjutkan dengan pembahasan mengenai pembuktian dalam sengketa ketetapan PNBP. Dengan merujuk pada Pasal 100 dan Pasal 107 Undang-Undang Peradilan Tata Usaha Negara, hakim perlu memberikan perhatian terhadap relevansi dokumen administratif dan data teknis yang diajukan para pihak. Dokumen seperti surat ketetapan PNBP, surat tagihan, keputusan keberatan, laporan hasil pemeriksaan, kertas kerja pemeriksaan, data mentah, bukti pembayaran, serta dokumen metode penghitungan merupakan bagian penting dalam proses pembuktian. Apabila terdapat perbedaan data antara instansi pengelola PNBP dan Wajib Bayar, hakim perlu mengidentifikasi sumber perbedaan tersebut secara spesifik, termasuk kemungkinan perbedaan metode sampling, alat ukur, waktu pengambilan data, satuan konversi, maupun asumsi penghitungan.
Melalui pembelajaran hari pertama ini, para Hakim Tinggi TUN diharapkan memperoleh pemahaman yang lebih komprehensif mengenai karakteristik sengketa PNBP dan mampu menerapkan parameter pengujian secara sistematis dalam pemeriksaan perkara. Penguasaan terhadap aspek kewenangan, prosedur, substansi, serta pembuktian menjadi modal penting untuk menghasilkan putusan yang tidak hanya menjamin kepastian hukum dan akuntabilitas penerimaan negara, tetapi juga memberikan perlindungan hukum yang efektif bagi Wajib Bayar. Kegiatan diklat selanjutnya akan dilanjutkan dengan rangkaian pembelajaran pada hari-hari berikutnya sebagai bagian dari upaya BSDK MA RI memperkuat kompetensi teknis yudisial dan profesionalitas hakim di lingkungan Peradilan Tata Usaha Negara.

Untuk Mendapatkan Berita Terbaru Suara BSDK, Follow Channel WhatsApp: SUARABSDKMARI